
Pomelo gana terreno en la banca con infraestructura para modernizar tarjetas y pagos
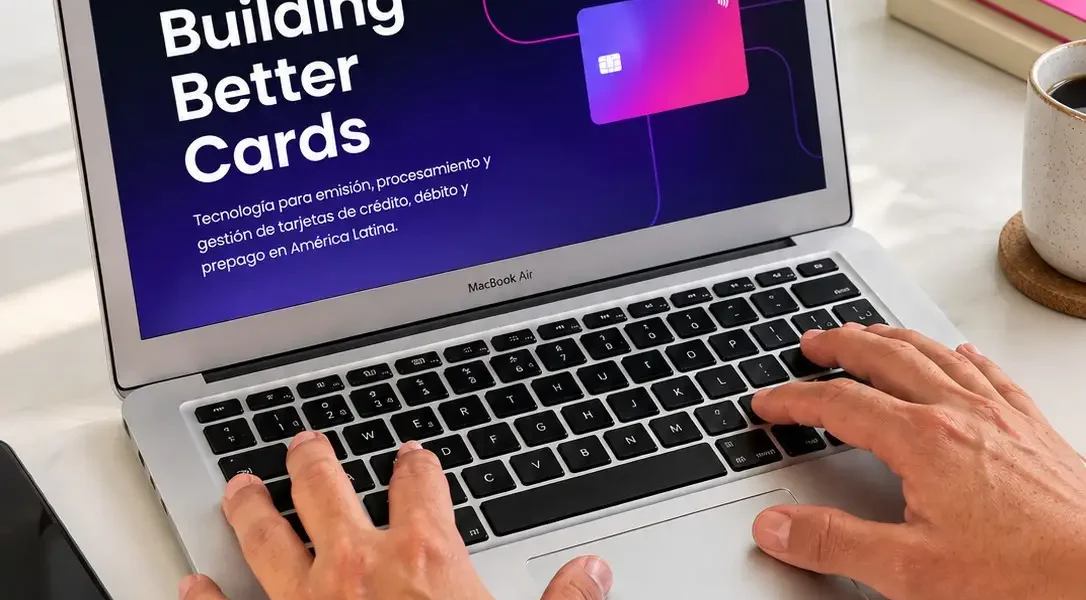
BBVA, Bancolombia, Bancamía, Santander, GNB Sudameris y Banisi incorporan soluciones de Pomelo, empresa de infraestructura financiera que permite a bancos, fintechs y corporaciones lanzar, procesar y escalar programas de tarjetas y pagos. La implementación facilita la evolución de sistemas críticos de la operación financiera con el objetivo de responder a una industria que demanda mayor velocidad, flexibilidad y seguridad.
Este movimiento coincide con una nueva etapa de la transformación digital del sector financiero. Después de años de inversión en aplicaciones, canales digitales y experiencia de usuario, los bancos están poniendo el foco en sistemas que soportan estos servicios y permiten procesar una compra, administrar una tarjeta o un crédito y sumar nuevas formas de pago. En ese camino, las entidades buscan renovar plataformas y sumar funcionalidades de manera gradual, sin necesidad de reemplazar toda su arquitectura.
“La banca está entrando en una etapa en la que modernizar la infraestructura se vuelve tan importante como innovar en la experiencia del cliente. Hoy la industria necesita plataformas que le permitan evolucionar sus negocios de tarjetas y pagos, incorporar nuevas capacidades y lanzar productos con mayor velocidad”, afirma Antonio Santiago, Business Development Manager de Pomelo para la Región Andina.
Los casos muestran distintas aplicaciones de esta transformación. Bancamía, entidad de la Fundación Microfinanzas BBVA, utiliza esta infraestructura para la emisión y procesamiento de tarjetas de débito, permitiendo a sus clientes solicitar, activar y bloquear sus tarjetas desde la aplicación móvil. Wenia, compañía del Grupo Bancolombia, incorporó una tarjeta digital que permite realizar compras con criptoactivos seleccionados desde su billetera, mientras Banisi la utiliza para emitir y procesar sus tarjetas Visa Débito y avanza en soluciones de crédito, tokenización y seguridad. La compañía trabaja además con más de 180 clientes corporativos, entre ellos Santander, GNB Sudameris, Western Union, Creditas, Kavak y Stori.
La infraestructura permite procesar transacciones, aplicar lógicas avanzadas de autorización, incorporar herramientas de seguridad y conectarse directamente con redes como Visa o Mastercard. Incluye además soluciones de autenticación y prevención de fraude, motores de puntos y lealtad, y tecnología de tokenización, que sustituye los datos sensibles de una tarjeta por credenciales digitales y facilita su integración con servicios como Apple Pay y Google Pay. A estas capacidades se suman billeteras digitales y modelos como tarjetas respaldadas en cripto.
“Estamos viendo una adopción acelerada de nuevas formas de pago. Hace dos años, apenas el 1% de las transacciones de nuestros clientes eran tokenizadas; hoy esa participación alcanza cerca del 20%. Es un salto significativo que muestra cómo los usuarios están incorporando rápidamente experiencias de pago digitales y cómo los bancos necesitan una infraestructura preparada para acompañar ese cambio”, comenta Santiago.
El avance de estos proyectos refleja también un cambio en la relación entre bancos y compañías tecnológicas, que están pasando a operar como socios tecnológicos de las instituciones financieras. Este modelo permite incorporar componentes especializados y acelerar la evolución y el lanzamiento de nuevos productos de tarjetas y pagos.
Comparte esta noticia

También te puede interesar
Hábitos que perjudican tu salud mental
Cuando pensamos en salud mental, es común asociarla únicamente con factores emocionales o psicológicos. Sin embargo, el cerebro también depende de buenos...
Agentes inteligentes: la IA redefine la dinámica del comercio en América Latina
La relación entre las personas y el comercio digital atraviesa una de sus transformaciones más dinámicas. Con el avance de la denominada...
En América Latina y el Caribe, 3 de cada 4 personas han reducido otros gastos para poder pagar su vivienda
Tener una vivienda no siempre significa contar con estabilidad habitacional. Para tres de cada cuatro personas encuestadas, cubrir los costos asociados a...