
Envejecimiento demográfico: la amenaza creciente para las pensiones mundiales
Marsh y CFA Institute, la asociación mundial de profesionales de inversión, dieron a conocer hoy la 18ª edición anual del Índice Global de Pensiones Marsh CFA Institute (MCGPI), que compara 55 sistemas de ingresos de jubilación en todo el mundo, cubriendo el 66% de la población mundial.
Conforme las tasas de natalidad disminuyen y la esperanza de vida aumenta, los sistemas de ingresos de jubilación del mundo enfrentan presiones cada vez mayores. El Índice de este año examina cómo las poblaciones envejecidas impactarán el diseño y la sostenibilidad a largo plazo de los sistemas de pensiones en el mundo, y qué medidas deben tomar los responsables de las políticas públicas para prepararse.
“Las decisiones que tomamos hoy para construir sistemas sostenibles tendrán un impacto profundo en la seguridad financiera futura de las personas. El aumento de la longevidad es demasiado significativo como para ignorarlo, con amplios efectos en individuos, gobiernos, economías y sociedades. El momento de actuar es ahora”, señaló Pat Tomlinson, Presidente y Director Ejecutivo de Marsh People and Investments.
“Los sistemas de pensiones están bajo presión real”, expresó Christine Mahoney, Líder Global de Beneficios Definidos/Contribuciones Definidas de Marsh. “Los gobiernos que aclaren sus objetivos de pensión, fortalezcan el financiamiento y construyan flexibilidad en el diseño de jubilación estarán en una posición mucho mejor para garantizar jubilaciones dignas y seguras para las generaciones venideras”.
“Los sistemas de jubilación difieren entre mercados, pero todos enfrentan el mismo desafío a largo plazo: proporcionar ingresos confiables conforme los datos demográficos cambian y los mercados evolucionan. Ninguna política individual ni decisión de inversión puede lograr eso por sí sola. Se requiere un buen diseño de sistema y gobernanza, junto con una supervisión cuidadosa de las inversiones por parte de aquellos con deber fiduciario hacia los ahorristas y pensionados. La prueba está en si esas decisiones funcionan juntas para servir a las personas durante toda la jubilación y se mantienen sólidas para las generaciones que seguirán”, agregó Mona Naqvi, Directora Ejecutiva del Centro de Investigación y Política de CFA Institute.
Adaptando sistemas a una jubilación más larga y flexible
El Índice 2026 destaca tres respuestas políticas clave necesarias para abordar estas realidades demográficas: establecer objetivos claros para los sistemas de pensiones; priorizar el financiamiento de las obligaciones de jubilación futura; e incrementar la flexibilidad en el diseño de productos de pensión y estructuras de edad de jubilación. Las edades tradicionales de jubilación de 60 o 65 años están volviéndose cada vez más desalineadas con las realidades de vidas más largas y saludables. Conforme el límite entre trabajo y jubilación continúa difuminándose, impulsado en parte por el auge del trabajo independiente y a tiempo parcial, los sistemas de pensiones deben evolucionar para reflejar la manera en que las personas realmente viven y trabajan en la etapa tardía de sus vidas.
“Los datos dejan claro que incluso los sistemas con mejor desempeño necesitan seguir evolucionando; ningún sistema puede permitirse quedarse inmóvil ante estos cambios demográficos”, comentó Tim Jenkins, autor principal del reporte y Socio de Marsh Investments and Retirement. “El enfoque correcto para un país, un sistema o incluso un individuo no será necesariamente el correcto para otro. Pero lo que cada sistema comparte es la necesidad de adaptarse. El diseño de jubilación debe volverse más flexible: en cuándo las personas acceden a los ingresos, en cómo se estructuran los productos, y en cómo pensamos sobre la línea entre trabajo y jubilación. Esta flexibilidad ya no es opcional”.
Situación Latinoamericana: Entre Adecuación y Sostenibilidad
En Latinoamérica, la urgencia de reformas de pensiones es aún más apremiante. Los nueve países de la región evaluados en el Índice obtienen una calificación promedio de 62.6 puntos, significativamente por debajo del promedio global, reflejando desafíos estructurales comunes: informalidad laboral persistente, presión fiscal sobre sistemas de reparto y una brecha creciente entre la capacidad de financiamiento y las obligaciones futuras. Mientras Chile lidera la región con una calificación B+ (79.2 puntos), demostrando que es posible construir sistemas más sólidos a través de componentes de ahorro individual, países como Argentina enfrentan presiones severas que amenazan la sostenibilidad de sus esquemas de pensión. La fortaleza relativa que muestra la región en adecuación (66.5 puntos) —garantizando beneficios mínimos razonables para los jubilados— contrasta críticamente con su debilidad en sostenibilidad (52.1 puntos), evidenciando la tensión entre proporcionar seguridad hoy y viabilidad mañana.
La Próxima Década: Tres Frentes de Acción
La próxima década es decisiva para Latinoamérica. Los gobiernos de la región deben actuar con urgencia en tres frentes: primero, integrar al mercado informal laboral, para expander la base de contribuyentes y reducir la presión sobre sistemas no contributivos; segundo, introducir flexibilidad en las edades de jubilación y diseño de beneficios que reflejen vidas más largas y transiciones trabajo-retiro menos lineales; y tercero, construir espacios para ahorro complementario mediante sistemas de capitalización privada supervisados, como lo han hecho exitosamente Chile y Uruguay. Panamá y República Dominicana, que mejoraron sus calificaciones este año, ejemplifican que el progreso es posible cuando existen voluntad política y reformas estructurales bien diseñadas. La ventana de oportunidad para adaptar los sistemas antes de que la onda demográfica golpee plenamente es limitada—requiere decisiones audaces y sostenidas ahora.
“Los sistemas de pensiones de Latinoamérica están en un punto de inflexión. Aunque varios países demuestran capacidad para proporcionar beneficios adecuados, la sostenibilidad sigue siendo el desafío crítico que define el futuro de millones de jubilados. No se trata de si debemos reformar, sino de cuán rápidamente podemos actuar. La región tiene ejemplos dentro de sí misma—como Chile y México— que prueban que mayor flexibilidad, capitalización complementaria y formalización laboral funcionan. Pero estas lecciones deben traducirse en reformas ambiciosas y bien comunicadas en toda la región. El tiempo no está de nuestro lado: cada año sin acción reduce el margen de maniobra de los responsables de políticas para implementar cambios graduales en lugar de ajustes traumáticos.” Apuntó Leonardo Lara, Líder de Inversiones y Retiro para Marsh México y Latinoamérica.
Colombia: la sostenibilidad, el frente más urgente
Colombia obtuvo una calificación C+ con 63.3 puntos, ligeramente por encima del promedio regional, pero por debajo del promedio global de 65.3 y se ubica en el cuarto lugar entre los nueve países latinoamericanos evaluados. Su mejor desempeño está en los subíndices de integridad (72.4) y adecuación (65.4), mientras que la sostenibilidad (54.3) sigue siendo su principal debilidad.
“La presión demográfica sobre el sistema pensional colombiano es cada vez mayor. La tasa de fecundidad cayó a 1.0 hijo por mujer en 2025 y, con las edades de retiro vigentes, una pensión debe financiar alrededor de 30 años en el caso de las mujeres y 20 en el de los hombres. Aunque hoy hay cerca de seis personas en edad de trabajar por cada adulto mayor, más del 54% de los trabajadores está en la informalidad y solo alrededor del 36% cotiza de manera regular. Esa baja cobertura reduce la base de financiación del sistema y aumenta la presión sobre las finanzas públicas”, señaló Mayra Dau, Líder de Inversiones y Retiro para Marsh Colombia, Centroamérica y el Caribe.
Con la Ley 2381, el componente de prima media concentrará los aportes de la mayoría de los cotizantes, por lo que fondear sus obligaciones futuras se vuelve prioritario. A ello se suma el reto de la desacumulación: convertir el ahorro en ingresos periódicos, suficientes y sostenibles durante jubilaciones cada vez más largas, con estrategias de inversión de ciclo de vida que acompañen al afiliado tanto en la acumulación como en el retiro. El Índice incorpora este enfoque: desde 2026, el subíndice de adecuación, que pesa 40% en el resultado total, evalúa la tasa de reemplazo tanto al momento del retiro (75%), como a los 80 años (25%), reconociendo que la suficiencia del ingreso debe sostenerse durante toda la jubilación.
“Para Colombia, las prioridades son ampliar la cobertura y la continuidad de las cotizaciones, fondear las obligaciones pensionales futuras y adaptar el sistema a una población que vivirá más años. Esta discusión no debería polarizar a sus actores: lo urgente es definir con agilidad los cambios que garanticen ingresos de retiro suficientes y sostenibles, preservando la confianza de la ciudadanía y la integridad del sistema”, añadió Mayra Dau, Practice Leader de Marsh Investments and Retirement
Índice Global de Pensiones Marsh CFA Institute 2026
| System | Overall Grade | Total | Adequacy | Sustainability | Integrity |
| Netherlands | A | 85.8 | 87.7 | 82.6 | 87.2 |
| Denmark | A | 84.1 | 84.2 | 84.8 | 82.9 |
| Iceland | A | 84.0 | 83.7 | 84.3 | 84.1 |
| Singapore | A | 82.0 | 82.8 | 75.3 | 90.4 |
| Israel | A | 81.9 | 79.4 | 82.4 | 85.1 |
| Australia | A | 80.6 | 76.7 | 80.6 | 86.8 |
| Chile | B+ | 79.2 | 78.5 | 73.5 | 88.2 |
| Sweden | B+ | 78.8 | 78.2 | 76.2 | 83.6 |
| Finland | B+ | 77.6 | 79.2 | 66.5 | 90.5 |
| Norway | B+ | 77.0 | 78.0 | 66.4 | 90.4 |
| Switzerland | B | 73.6 | 68.4 | 72.8 | 83.1 |
| Saudi Arabia | B | 73.2 | 77.2 | 61.2 | 83.5 |
| Kuwait | B | 72.9 | 88.3 | 60.1 | 66.4 |
| United Kingdom | B | 71.6 | 75.6 | 62.4 | 78.0 |
| New Zealand | B | 71.4 | 66.5 | 68.0 | 84.0 |
| Mexico | B | 71.2 | 77.2 | 64.0 | 71.8 |
| Hong Kong SAR | B | 71.2 | 67.8 | 62.1 | 89.4 |
| Canada | B | 70.6 | 67.1 | 66.6 | 81.7 |
| France | B | 70.3 | 85.0 | 49.3 | 76.1 |
| United Arab Emirates | B | 70.0 | 84.9 | 45.3 | 80.8 |
| Oman | B | 69.9 | 80.3 | 54.7 | 74.8 |
| Uruguay | B | 69.7 | 80.2 | 55.2 | 73.3 |
| Ireland | B | 69.7 | 72.7 | 55.1 | 85.4 |
| Belgium | B | 68.1 | 81.1 | 41.2 | 84.9 |
| Germany | B | 67.9 | 79.8 | 47.2 | 78.0 |
| Portugal | B | 67.3 | 80.1 | 41.5 | 83.1 |
| Croatia | B | 66.1 | 61.6 | 58.3 | 84.2 |
| Qatar | B | 66.0 | 74.1 | 47.9 | 78.4 |
| Kazakhstan | C+ | 64.8 | 44.9 | 74.4 | 83.0 |
| Spain | C+ | 63.3 | 83.0 | 33.0 | 74.3 |
| Colombia | C+ | 63.3 | 65.4 | 54.3 | 72.4 |
| Panama | C+ | 62.0 | 68.5 | 52.6 | 64.9 |
| United States | C+ | 61.6 | 66.5 | 57.1 | 60.2 |
| Dominican Republic | C+ | 61.4 | 56.3 | 55.0 | 78.5 |
| Malaysia | C+ | 61.1 | 54.0 | 56.4 | 79.0 |
| China | C+ | 60.6 | 66.7 | 40.6 | 78.8 |
| Taiwan | C | 59.7 | 51.0 | 57.1 | 77.0 |
| Poland | C | 58.4 | 60.2 | 45.6 | 73.3 |
| Japan | C | 58.0 | 58.8 | 48.5 | 69.9 |
| Namibia | C | 57.5 | 50.8 | 50.2 | 78.6 |
| Italy | C | 57.4 | 70.9 | 27.0 | 78.3 |
| Brazil | C | 57.0 | 69.1 | 32.1 | 72.6 |
| Botswana | C | 57.0 | 49.6 | 47.5 | 82.1 |
| Austria | C | 56.9 | 68.3 | 23.9 | 85.0 |
| Korea | C | 56.4 | 43.0 | 53.5 | 82.1 |
| Peru | C | 55.7 | 48.5 | 51.3 | 73.2 |
| Vietnam | C | 54.6 | 59.6 | 37.8 | 69.8 |
| Kenya | C | 53.1 | 38.9 | 53.0 | 76.0 |
| Thailand | C | 52.2 | 48.2 | 45.2 | 68.3 |
| Indonesia | C | 50.7 | 39.7 | 51.0 | 67.9 |
| South Africa | C | 50.4 | 37.3 | 47.8 | 75.0 |
| Philippines | D | 49.2 | 44.7 | 63.9 | 35.7 |
| India | D | 46.8 | 35.8 | 44.6 | 67.3 |
| Türkiye | D | 46.6 | 46.5 | 29.4 | 71.0 |
| Argentina | D | 43.7 | 54.7 | 31.2 | 43.5 |
Comparte esta noticia

También te puede interesar
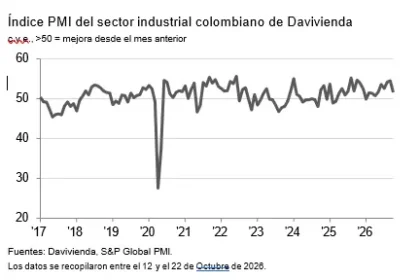
Crecimiento moderado del sector manufacturero ante el aumento de los costos
El crecimiento de la producción y los nuevos pedidos del sector industrial de Colombia se moderó en octubre, mientras que el empleo...
Comercio, industria, transporte y actividades profesionales lideraron la creación de empleo
Mariana Quinche – Economista del BBVA Research
El Banco de Occidente proyecta que el dólar cerrará 2026 cerca de los $3.150 – $3.200
En un reciente análisis sobre la coyuntura cambiaria, el Banco de Occidente, filial del Grupo Aval, a través de su Dirección de...