
¿Lo suplantaron y nunca encontraron al estafador? Le explicamos la nueva ley que puede evitarle pagar esa deuda
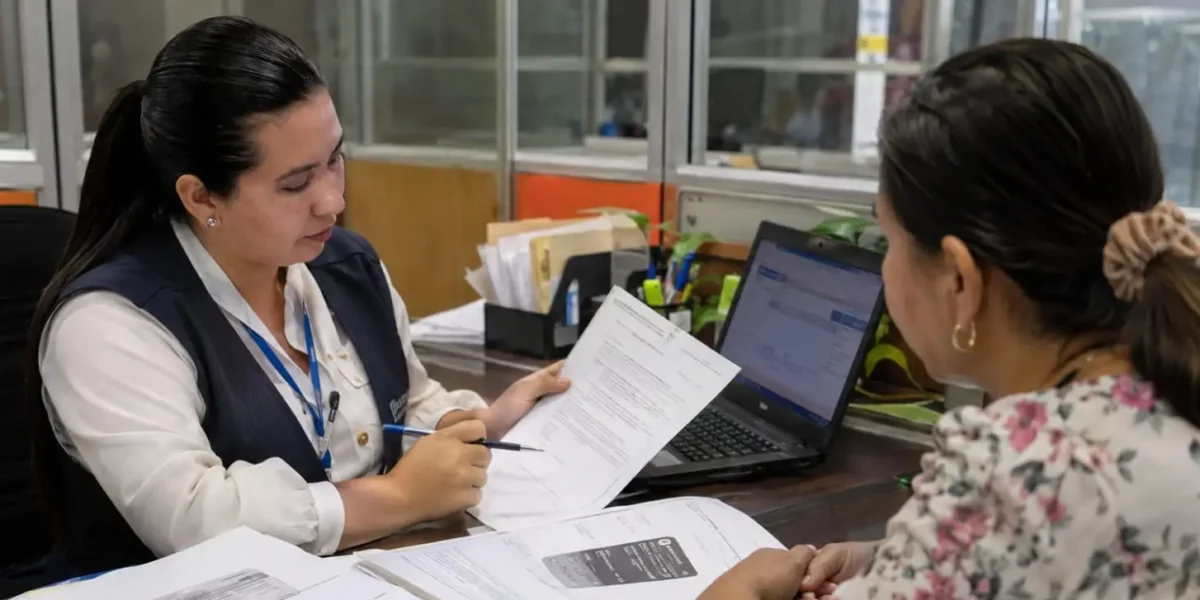
• Desde el 19 de noviembre entrarán a regir nuevas medidas para proteger a quienes reciben cobros por créditos o servicios que nunca contrataron. Conozca cómo reclamar, qué pruebas pedir y los plazos que no puede dejar pasar.
Le llega una factura por una línea celular que nunca pidió. Después, recibe llamadas de cobro y descubre una deuda en su historial crediticio. No sabe quién utilizó sus datos, pero la empresa le exige pagar. Desde el 19 de noviembre de 2026, la Ley 2573 ofrecerá una ruta más clara, incluso si las autoridades no identifican al responsable.
No son casos aislados. Entre 2015 y septiembre de 2026, la plataforma SIC Facilita recibió 19.435 reclamaciones por presunta suplantación de identidad, según la Superintendencia de Industria y Comercio (SIC). En otro periodo, de 2022 a mayo de 2026, se presentaron 13.983 reclamaciones, de las cuales 11.365 —el 81 %— fueron de telecomunicaciones. Se trata de reclamos, no de delitos comprobados.
“La falla de fondo es que durante años muchas empresas validaron datos, pero no validaron personas”, advierte Santiago Montoya, CEO de AUCO. Una copia de la cédula no prueba quién contrató.
Qué hacer desde el primer cobro
No se apresure a pagar ni espere a encontrar al estafador. Lo primero es contactar al banco, empresa de telefonía o comercio que está cobrando y avisarle que usted no solicitó ese producto. Hágalo por un canal oficial, por escrito y guarde el radicado.
Puede explicar su caso con una frase sencilla: «Desconozco esta obligación porque no contraté el producto. Solicito suspender los cobros por presunta suplantación de identidad y recibir copia de los documentos usados para aprobarlo». Agregue el número del crédito o línea, si lo conoce.
Con ese aviso, la entidad debe suspender inmediatamente el cobro, incluidos intereses y gastos de cobranza. No puede pedirle primero una denuncia penal para activar esa medida. También debe detener la prestación del servicio contratado fraudulentamente y entregarle, si usted lo solicita, los documentos con los que se abrió la obligación.
Revise esos soportes: ¿la firma es suya?, ¿reconoce el correo o el celular registrados?, ¿coincide la fotografía? Conserve mensajes, facturas y pantallazos; pueden servir para demostrar lo ocurrido. La empresa también debe revisar sus registros.
Hay un plazo que no puede dejar pasar. Desde que la compañía recibe el aviso, usted dispone de 20 días hábiles para denunciar ante la Fiscalía y entregar los soportes a la entidad. Si no cumple, esta podría volver a cobrar, incluso los intereses causados durante la suspensión. La Corte Constitucional aclaró que la empresa también debe presentar la denuncia que corresponda dentro de ese periodo.
Existe una salida más rápida: si la compañía encuentra pruebas que evidencian la suplantación, la ley ordena liberarlo del cobro sin exigirle que denuncie ante la Fiscalía. “La propia ley reconoce que las discrepancias entre los documentos usados para adquirir la deuda y los que aporta el titular sirven como prueba”, dice Montoya.
Cómo limpiar su historial y qué pasa si nadie encuentra al estafador
Si el cobro ya aparece en DataCrédito o TransUnion, no se limite a pedirles que lo borren. Presente la solicitud de corrección a la empresa que reportó la deuda, adjuntando los soportes. Esta tiene diez días hábiles para comparar los documentos y gestionar los cambios previstos por la ley cuando encuentre las diferencias que respaldan el reclamo.
También deberá incluir la anotación «Víctima de Falsedad Personal». Esa marca no puede reducir su puntaje ni perjudicar futuras solicitudes de crédito: sirve para que verifiquen con mayor cuidado su identidad. La ley fija, además, 15 días hábiles para responder las peticiones y reclamos, ampliables por ocho en los casos permitidos. Si no responde en el término aplicable, la solicitud se entiende resuelta a favor del ciudadano.
Si la entidad mantiene el reporte o el cobro sin resolver lo reclamado, acuda a la SIC o a la Superintendencia Financiera, según quién vigile a la empresa, con las copias de sus radicados y respuestas.
¿Y si la Fiscalía archiva el caso porque no pudo identificar al responsable? El archivo no prueba, por sí solo, que hubo un delito. Pero la Corte estableció que esa decisión debe indicar si la persona afectada participó o no en la contratación investigada. Ese pronunciamiento puede ser fundamental para resolver los cobros y reportes pendientes.
“Mi recomendación práctica es que la víctima, al conocer el archivo, verifique que la decisión de la Fiscalía incluya ese pronunciamiento expreso y lo presente a la entidad que le está cobrando”, aconseja Montoya.
La recomendación final es no ignorar una deuda desconocida: reclame de inmediato, pida pruebas y conserve cada respuesta. El tiempo y los documentos también protegen su bolsillo.
Comparte esta noticia

También te puede interesar
Fedemunicipios alerta por mensajes fraudulentos que suplantan al SIMIT para estafar ciudadanos
La Federación Colombiana de Municipios – Dirección Nacional SIMIT alerta sobre la circulación de mensajes de texto fraudulentos que utilizan el nombre...
Gobierno revisa ocho decretos laborales: tercerización, acoso y pactos colectivos podrían cambiar para las empresas
Ocho decretos laborales expedidos entre 2025 y 2026 podrían volver a cambiar. El Ministerio del Trabajo publicó para comentarios proyectos que proponen...
Devolución del IVA a 19 millones de colombianos: los 5 posibles riesgos de fraude
La propuesta de devolver el IVA a millones de colombianos, contemplada en el Proyecto de Ley de Rescate Económico, plantea nuevos desafíos...