
Las ventas de vivienda nueva moderan su caída y encuentran un impulso en la VIS
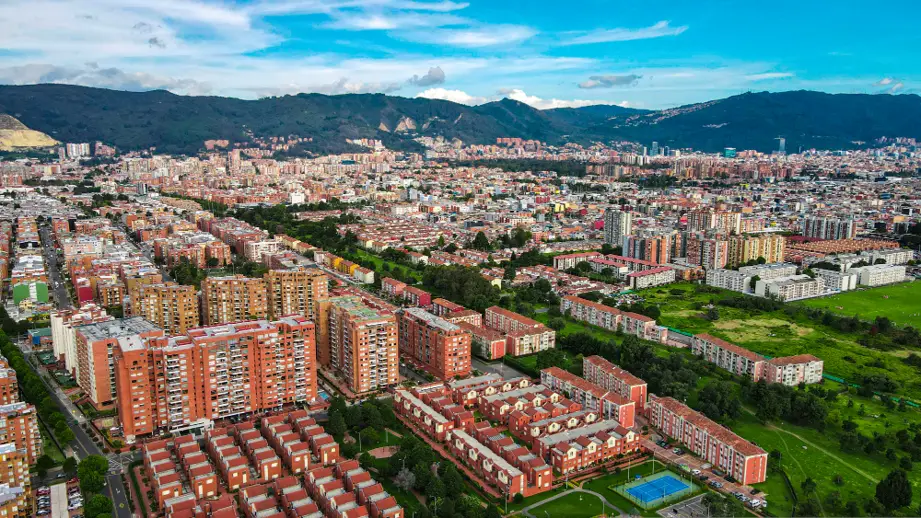
Las ventas de vivienda nueva cayeron 13.4% anual en octubre, pero el repunte de la VIS moderó la contracción y devolvió el crecimiento mensual al mercado.
En octubre, el valor real de las ventas netas de vivienda nueva para las seis principales ciudades de Colombia registró variaciones de -13.4% anual y 13.3% frente a septiembre. Los resultados fueron producto de la comercialización de 9,874 viviendas, valoradas en COP 2.28 billones constantes de 2022, utilizando la serie corregida por efectos de estacionalidad y días calendario.
Por tipo de vivienda, las de Interés Social (VIS) tuvieron variaciones del 16.1% anual y 46.0% secuencial en septiembre. En cuanto a la vivienda No VIS, se registraron contracciones de 28.0% anual y del 3.8% frente a septiembre de 2026.
El mercado de vivienda se ha frenado por las alzas en las tasas de los créditos hipotecarios y de leasing habitacional, así como por los incrementos en los precios de los inmuebles, que de acuerdo con información del Dane a junio -último corte disponible- rebotaron más en casas (3.7%) que en apartamentos (2.4%). Además, la incertidumbre política ha sido otro factor que podría explicar la contención temporal de la demanda durante los últimos meses, dado que los potenciales compradores de vivienda podrían estar esperando nuevas condiciones relacionadas con subsidios y facilidades para adquirir vivienda, en el marco de los anuncios que realizó desde la campaña el nuevo gobierno en relación con su interés de impulsar este sector de la economía.
En todo caso, el rebote del último mes constituye una señal alentadora para un sector que opera hoy sin los estímulos que nutrían hasta hace unos años la demanda. Programas como Mi Casa Ya y la posibilidad de concurrencia con otros subsidios como los ofrecidos por las cajas de compensación les permitieron a muchas familias alcanzar las condiciones para financiar su vivienda, por lo que no fue sorpresa que la desfinanciación y el desmonte de dichos estímulos se tradujera en el deterioro tan fuerte que hemos observado en la dinámica de este mercado.
Indicador Davivienda de Ventas de Vivienda Nueva
El Indicador Davivienda de Ventas de Vivienda Nueva (IDVVN), que mide el crecimiento anual promedio en la ventana móvil de los últimos tres meses -serie desestacionalizada-, cayó 17.2% real anual en octubre, una cifra 0.7 puntos porcentuales arriba del registro de septiembre pasado.
El resultado de este mes se atribuye a las variaciones anuales mucho menos negativas que en meses anteriores en las ventas de vivienda VIS (-5.7%), y la contracción de las No VIS, que profundizaron su caída hasta 23.2%.
Los constructores permanecen a la espera de señales que sugieran que las contracciones tocaron fondo y los resultados de octubre podrían ser esa primera señal. Aunque el indicador de apetito para adquirir una obligación financiera, disponible en el Indicador de Confianza Davivienda, se ha ubicado en meses recientes en mínimos de los últimos años, el número de familias en Colombia sigue aumentando según las estadísticas demográficas del Dane, y con este, los hogares que demandan un lugar donde vivir. Desde luego, las altas tasas de interés y el desmonte de los programas de subsidios que se mencionó anteriormente dificultan el cierre financiero para muchos colombianos interesados en adquirir vivienda, por lo que el mercado busca ese nivel bajo el cual pueden seguirse realizando proyectos que una demanda con escasos subsidios, como la actual, pueda absorber.
Indicador Davivienda de Ventas de Vivienda Nueva
Al calcular el IDVVN secuencial (promedio móvil de tres meses de la variación mensual de las ventas de vivienda nueva sobre datos desestacionalizados), en octubre el indicador creció 0.5% frente a septiembre, retornando al terreno positivo tras nueve períodos El repunte mensual se deriva de las mayores ventas en el segmento de viviendas VIS
(7.8%), mientras las no VIS profundizaron su caída (-3.6%). El seguimiento de este indicador es crucial para determinar la evolución del sector en los próximos meses, en la medida en que permite reconocer de manera más oportuna si el cambio visto en la tendencia es persistente o transitorio.
Al desagregar los resultados del IDVVN del trimestre móvil agosto a octubre por ciudades, se encuentra que ninguna de las seis ciudades analizadas tuvo incremento anual en el total de viviendas comercializadas. En todo caso, las caídas más profundas se observaron en Barranquilla (-37.2%), Medellín (-33.6%) y Cartagena (-32.0%). Por el contrario, las contracciones más suaves se registraron en Bogotá D.C. (-1.7%) y Bucaramanga (-4.7%).
Particularmente, en el segmento VIS, Cartagena sobresalió por presentar un fuerte rebote anual (>1,000%), lectura que estuvo impulsada por una baja base de comparación en el mismo periodo de 2025 y una dinámica positiva más estable en los últimos meses. Por su parte, Bogotá registró una variación de 6.0% mientras que Barranquilla presentó el desempeño menos dinámico pues las ventas de vivienda nueva tipo VIS en esta ciudad se contrajeron 40.9% anual.
Secuencialmente, los resultados mostraron un leve rebote en octubre (0.5%). Al sacar el balance total (VIS y no VIS), Bucaramanga, Cartagena y Bogotá D.C. mostraron crecimientos. En cambio, Medellín, Cali y Barranquilla se contrajeron por los malos resultados en el segmento no VIS.
Iniciaciones de construcción de vivienda: 6 ciudades
Dado que el IDVVN es un indicador que anticipa el comportamiento del sector de construcción de edificaciones residenciales entre uno y dos años, resulta interesante evaluar otro indicador que refleje el desempeño actual del sector. Uno de ellos es el área que inició construcción.
En el trimestre móvil agosto-octubre 2026, el área iniciada para construcción de vivienda en
las seis principales ciudades del país sumó 1.17 millones de metros cuadrados, mostrando una contracción del 4.3% anual, profundizando con este resultado la caída registrada en el trimestre móvil finalizado en septiembre pasado, cuando se alcanzó una variación negativa de 1.4%.
Por tipo de vivienda, el decrecimiento en el área iniciada obedeció al balance entre las menores áreas iniciadas de viviendas tipo VIS (-6.0%), al tiempo que las iniciaciones de viviendas no VIS mermaron 1.9% anual.
Comparte esta noticia

También te puede interesar
Caja de la Vivienda Popular y Cusezar hacen posible que familias de Bogotá dejen atrás zonas de alto riesgo
Dejar atrás una vivienda ubicada en una zona de alto riesgo no mitigable y comenzar una nueva etapa en un entorno seguro...
La tendencia demográfica: menos integrantes y más arriendo
La forma de habitar en Colombia está evolucionando y el sector inmobiliario enfrenta el reto de responder a demandas cada vez más...
Colombia enfrenta el desafío de construir viviendas más eficientes, autosuficientes y adaptadas a su realidad ambiental
Una clase abierta, virtual y gratuita permitirá conocer el método Earthship, una propuesta de arquitectura bioclimática que reutiliza materiales, genera su propia...