
¿Los bancos pueden anticipar riesgos y mantener el crédito de los buenos pagadores con mayor cautela?
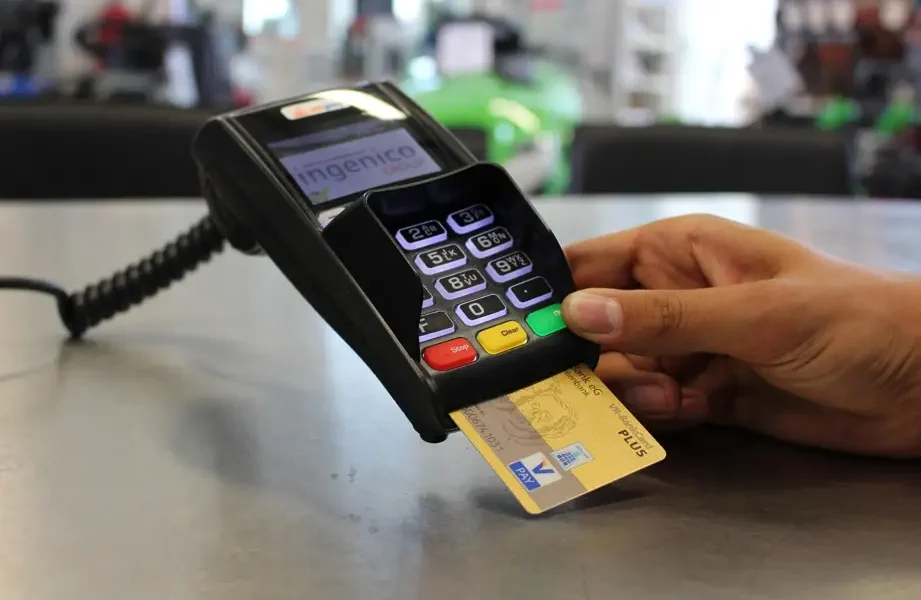
El panorama es desafiante tanto para solicitar como para pagar préstamos. Esa es la evaluación de economistas, analistas y de los propios bancos privados para lo que queda de 2026, en medio de tasas de interés más altas de lo esperado y una elevada carga sobre los ingresos de las familias colombianas.
Según Los Establecimientos de Crédito (EC) la cartera de crédito al día en Colombia representa el 96,1% del saldo total de las obligaciones en el sistema financiero, lo que demuestra que la gran mayoría de los colombianos prioriza mantener un buen comportamiento de pago a pesar del actual entorno de tasas altas. Al cierre de julio de 2026, la cartera bruta total alcanzó los $799,2 billones de pesos.
“El momento actual exige que las instituciones financieras mejoren su capacidad para evaluar el riesgo de cada cliente de manera más precisa, en lugar de limitarse a reducir la oferta de crédito de manera generalizada”, afirmó Gilma Diaz, directora para la región Norte de Latam en FICO, líder mundial en software analítico.
Ante las altas tasas de interés, el mayor compromiso de los ingresos y el aumento de la morosidad, los modelos de decisión más sofisticados pueden ayudar a los bancos a diferenciar quién representa un mayor riesgo de quién aún tiene capacidad de pago, lo que permite preservar el acceso al crédito sin comprometer la calidad de las carteras.
“Este análisis puede ir más allá del historial crediticio tradicional e incorporar datos y señales de comportamiento capaces de indicar cambios en la situación financiera del consumidor. Identificar con anticipación un cambio en el patrón de pagos, en el uso del crédito o en la capacidad de cumplir con los compromisos puede permitir que la institución actúe antes de que el problema se convierta en morosidad.”, afirmó Diaz.
Según el experto, cuenta que con modelos predictivos y un análisis continuo de los datos, los bancos pueden ajustar los límites, las condiciones y las ofertas de acuerdo con el perfil y la situación de cada cliente. Este enfoque hace que la concesión de crédito sea más dinámica y personalizada, y puede ayudar a las instituciones a encontrar un equilibrio entre el crecimiento de la cartera y el control del riesgo, especialmente en un momento en que simplemente cerrar el grifo del crédito también puede afectar a los consumidores que siguen mostrando un buen historial de pago.
Comparte esta noticia

También te puede interesar
Cinco hacks financieros para cuidar su negocio antes de que termine el año
Llevar un negocio no es lo mismo que llevar sus finanzas, y esa diferencia es, según expertos del sector, una de las...
Por ganar $1 más, recibiría $52.526 menos al mes
Un aumento salarial de apenas un peso podría convertirse en una pérdida de $52.526 mensuales para un trabajador colombiano. Aunque ganaría más,...
¿Cómo acceden los conductores de aplicaciones a un crédito para comprar vehículo sin nómina?
Entre junio y agosto de 2026, el 54,8 % de la población ocupada en Colombia trabajó en condiciones de informalidad, según el...