Reclamos por robos con criptomonedas ascienden a $540.000 millones: así opera la estafa de las tres cuentas en Colombia
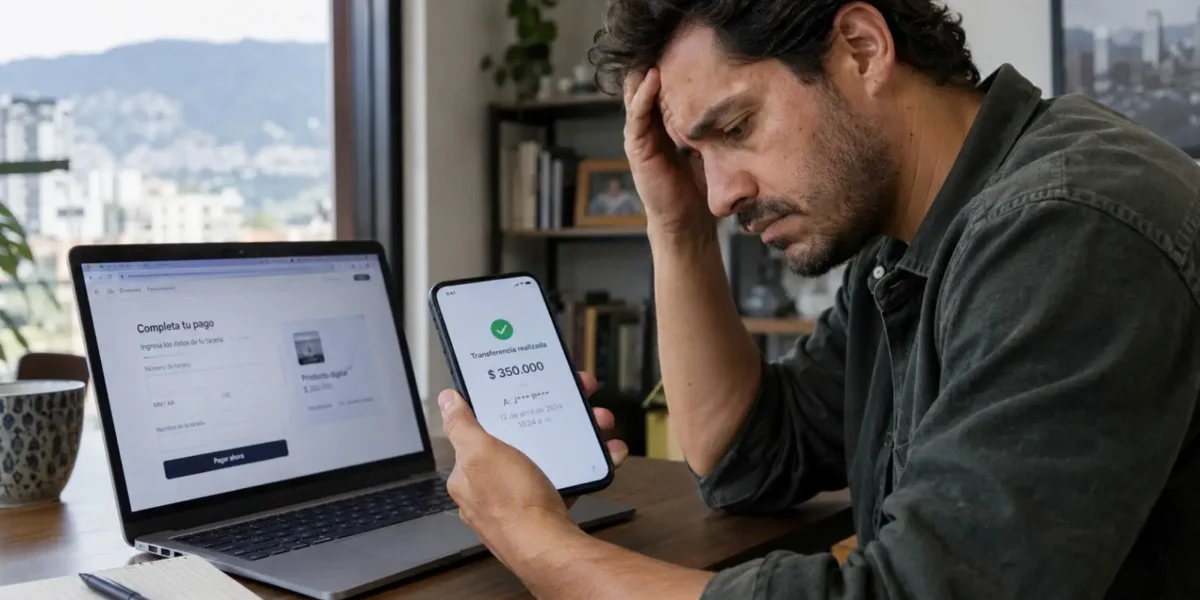
Usted paga una compra, guarda el comprobante y espera tranquilo. Pero detrás de una aparente ganga o descuento puede haber un delincuente usando su transferencia para adquirir dólares digitales (USDT). La mercancía nunca llega y su dinero termina en una billetera digital que usted ni siquiera conoce.
Un informe financiero de la Fintech Vurelo, especializada en el sector cripto, pone la lupa sobre esta modalidad de estafa, conocida como triangulación de las tres cuentas y que, según el reporte, en el país creció 15 % solo en 2026. La trampa puede afectar incluso a personas que nunca han comprado criptomonedas y también enredar a quienes prestan sus cuentas o reciben dinero de origen desconocido.
Da acuerdo con las cifras oficiales de Asobancaria, al 7 de septiembre, los bancos recibieron reclamaciones por fraude superiores a $967.000 millones. Los canales digitales concentraron el 56 % de ese dinero en disputa: alrededor de $541.500 millones, y de acuerdo a la Fintech Vurelo, el 25 % de este valor, es decir $135 mil millones, correspondió a engaños o robos asociados con criptos.
Así convierten su pago en dólares digitales para un desconocido
Camilo Suárez, CEO de Vurelo, explica que la víctima paga desde su banco convencida de que está comprando un producto. Sin embargo, ese dinero llega a la cuenta de otro usuario en una plataforma de criptoactivos. El estafador busca que allí se conviertan esos pesos colombianos en USDT (dólares digitales) y se envíen a otra billetera digital. Así, quien paga termina financiando una operación que desconocía.
Estos activos pueden utilizar una cuenta abierta con datos ajenos, una a la que accedió sin autorización o una prestada por comisión. Su objetivo es convertir este capital en modena local y retirarlo rápidamente.
El engaño también puede comenzar en una página que imita el portal de una entidad pública. La persona cree pagar un impuesto y recibe un comprobante falso, mientras su obligación sigue pendiente. Por eso, después de hacer la operación, conviene verificar directamente en el portal oficial que la plata haya sido cargada a la obligación correspondiente.
“Esto no es una falla de PSE”, subraya Suárez. Sin embargo, la experiencia de Vurelo, los intentos aparecen especialmente a través de este canal. “Que el banco confirme la transferencia no garantiza que el vendedor, la oferta o el cobro sean legítimos”, insiste.
Cómo proteger su plata y actuar ante una transferencia inesperada
“Verifique que la página donde va a pagar es la verdadera y no una copia”, recomienda Suárez. Ingrese desde la dirección oficial de la empresa o entidad y revise a quién le está pagando y por qué concepto. Si lo presionan para aprovechar una supuesta oferta, deténgase y compruebe antes de enviar dinero.
En Bre-B, verifique el nombre del destinatario, que aparece con algunas letras ocultas, antes de confirmar la transferencia. Así lo aconseja el Banco de la República. Si encuentra una diferencia, aclárela mediante un contacto verificado de la empresa o persona a la que pretende pagar.
Si vende USDT, compruebe el abono directamente en su banco o plataforma. Cuando quien compra, quien paga y quien pide recibir los dólares digitales sean personas distintas, solicite verificar la operación antes de entregar los activos. Una captura de pantalla no basta.
Si sospecha un engaño o recibió dinero que no esperaba, siga estos pasos:
- No mueva el abono que desconoce. No lo gaste ni lo envíe a otra cuenta por instrucciones de alguien que lo contacte. También puede tratarse de un error legítimo: gestione la verificación y cualquier devolución con el banco o la plataforma.
- Avise inmediatamente a las entidades involucradas. Contacte al banco o la plataforma por sus canales oficiales, explique lo ocurrido y solicite un número de caso. Deje constancia por escrito y no comparta claves ni códigos de seguridad.
- Conserve las pruebas. Guarde extractos, chats, anuncios y comprobantes. Incluya el código CUS de PSE o la referencia de Bre-B. Si recibió USDT, conserve el identificador de la transacción, la red utilizada y la dirección de la billetera de origen.
- Denuncie si hay indicios de delito. Acuda a la Policía o la Fiscalía y entregue los soportes disponibles. No espere a que finalice la revisión del banco o la plataforma.
- Pida orientación si restringen su cuenta. Pregunte qué documentos debe aportar para explicar el origen del dinero y cómo solicitar la revisión. Desconfíe de desconocidos que exijan anticipos para recuperar sus recursos.
Suárez finalmente advierte que una transferencia de procedencia desconocida puede activar revisiones, sin que eso demuestre participación en un delito. La UIAF, por su parte, aclara que un reporte de operación sospechosa no constituye denuncia, prueba judicial ni sentencia penal.
Comparte esta noticia

También te puede interesar
Binance Academy lanza “Gestión de Riesgos Cripto”
Binance Academy, la plataforma educativa de Binance, anunció el lanzamiento de “Gestión de riesgos cripto”, un nuevo curso diseñado para ayudar a...
Binance presenta Agent OS para conectar aplicaciones IA con infraestructura financiera
Binance presentó Agent OS, una plataforma para desarrolladores y una capa de acceso estandarizada que conecta aplicaciones de IA con las capacidades...
Lo que el inusual rally de BTC nos dice sobre el mercado
Bitcoin registró uno de sus rallies semanales más inusuales: una suba del 24,8% en siete días, que se ubica dentro del 1%...