
Wyndham Hotels & Resorts reporta sólidos resultados del tercer trimestre
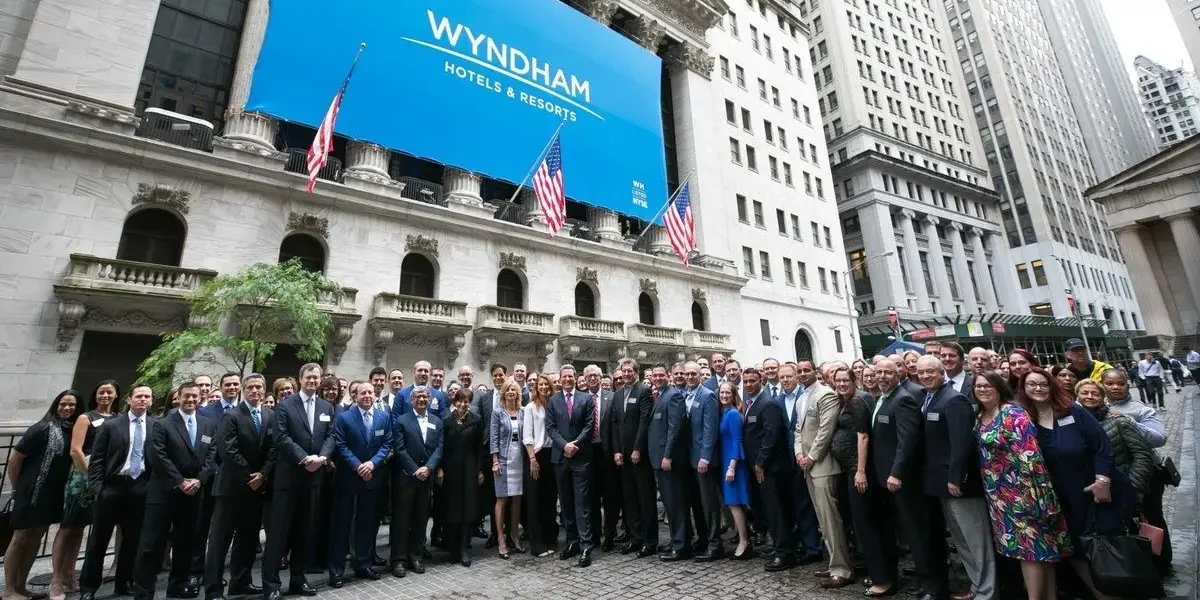
Wyndham Hotels & Resorts anunció hoy los resultados correspondientes a los tres meses finalizados el 30 de septiembre de 2026. Los aspectos más destacados incluyen:
- El RevPAR global creció un 2% en comparación con el tercer trimestre de 2025 a tipo de cambio constante, lo que representa una mejora secuencial de 400 puntos básicos.
- El RevPAR en Estados Unidos aumentó un 6% interanual, reflejando una mejora secuencial del 4%.
- El número de habitaciones del sistema creció un 4% interanual, excluyendo las habitaciones del grupo insolvente Revo Hospitality Group (“Revo”).
- La cartera de desarrollo creció un 4% interanual (excluyendo Revo), alcanzando una cifra récord de aproximadamente 264,000 habitaciones, con una prima de FeePAR de aproximadamente 30% respecto a los sistemas nacionales e internacionales existentes.
- La utilidad neta fue de $99 millones de dólares y la UPA diluida se ubicó en $1.33.
- El EBITDA ajustado alcanzó los $207 millones de dólares y la UPA diluida ajustada fue de $1.43.
- El efectivo neto generado por actividades operativas fue de $93 millones de dólares y el flujo de efectivo libre alcanzó los $100 millones de dólares.
- Se devolvieron $123 millones de dólares a los accionistas mediante $91 millones de dólares en recompra de acciones (un incremento del 30% interanual) y dividendos trimestrales en efectivo de $0.43 por acción.
“Nuestros resultados del tercer trimestre demuestran la continua ejecución de nuestro equipo y la solidez del modelo de negocio de Wyndham, caracterizado por ser liviano en activos (asset-light) y altamente generador de efectivo”, señaló Geoff Ballotti, presidente y director ejecutivo. “Logramos un crecimiento generalizado del RevPAR en Estados Unidos, superando nuestras expectativas iniciales y ganando cuota de mercado. Además, expandimos nuestro sistema y la cartera de desarrollo un 4% cada uno, e incrementamos las regalías y cuotas de franquicia un 6%, al tiempo que continuamos invirtiendo en tecnología líder en la industria, lealtad e iniciativas de distribución que impulsan la rentabilidad de los franquiciatarios y la satisfacción del cliente. Nuestro sólido balance general y la capacidad de generación de flujo de efectivo brindan oportunidades significativas para seguir mejorando el retorno a nuestros accionistas, tanto a corto como a largo plazo, como lo evidencia la aprobación por parte de nuestro Consejo de Administración de un aumento de $400 millones de dólares en la autorización para la recompra de acciones.”
Aspectos destacados de los resultados operativos
La comparabilidad de los resultados del tercer trimestre de la compañía se ve afectada por la variabilidad del fondo de mercadotecnia. En el tercer trimestre de 2026, los ingresos del fondo de mercadotecnia superaron a los gastos en $1 millón de dólares, mientras que los ingresos superaron a los gastos en $18 millones de dólares en el tercer trimestre del año anterior.
- Ingresos netos: Aumentaron un 7% a $410 millones de dólares, en comparación con los $382 millones del tercer trimestre de 2025, reflejando el crecimiento del RevPAR y de las habitaciones netas globales, mayores cuotas de franquicia, el incremento de ingresos complementarios y los ingresos de los dos hoteles propios de la compañía.
- Utilidad neta: Se ubicó en $99 millones de dólares frente a $105 millones en el mismo periodo de 2025. Sobre una base comparable (ajustada para neutralizar los impactos del fondo de mercadotecnia), la utilidad neta ajustada aumentó aproximadamente un 7% interanual, impulsada principalmente por el crecimiento del EBITDA ajustado sobre una base comparable.
- EBITDA ajustado: Alcanzó los $207 millones de dólares frente a $213 millones en el tercer trimestre de 2025. Sobre una base comparable, el EBITDA ajustado creció un 5%, reflejando mayores ingresos, compensados parcialmente por la temporización de costos variables y el efecto de comparaciones interanuales por reducciones extraordinarias de costos variables realizadas en el tercer trimestre de 2025.
- UPA diluida y UPA diluida ajustada: La UPA diluida fue de $1.33 y la UPA diluida ajustada fue de $1.43. Sobre una base comparable, la UPA diluida ajustada aumentó aproximadamente un 9% interanual, reflejando el incremento del EBITDA ajustado comparable y el beneficio de la recompra de acciones.
RevPAR (Tercer trimestre de 2026)
- Estados Unidos: El RevPAR mejoró un 6% interanual y un 4% secuencialmente, reflejando mejores niveles de ocupación y tarifa promedio diaria (ADR). El desempeño fue generalizado en casi todas las regiones, destacando la fortaleza sostenida en el Medio Oeste y el crecimiento continuo interanual y secuencial en Texas, Florida y California.
- Internacional: A tipo de cambio constante, el RevPAR internacional disminuyó un 3% interanual, aunque mejoró un 4% secuencialmente.
- Canadá: Registró un crecimiento del 7% interanual, reflejando una continua solidez en tarifas y demanda.
- Sudeste Asiático y la Cuenca del Pacífico: Creció un 5% impulsado por tendencias favorables de ADR.
- Latinoamérica: Aumentó un 2% interanual y un 9% secuencialmente, impulsado principalmente por México, con tendencias favorables de ADR y un portafolio urbano resiliente.
- EMEA: Creció un 2% interanual debido al sólido desempeño en Turquía, India y España, y un 8% secuencialmente impulsado por la recuperación en Alemania y la estabilización en Medio Oriente.
- China: El RevPAR disminuyó un 10% interanual debido a la menor demanda de viajes, particularmente en ciudades de segundo nivel (Tier 2).
Tamaño del sistema y desarrollo
Excluyendo a Revo, el sistema global de la compañía creció un 4%. El sistema de la compañía en Estados Unidos creció un 2% en los segmentos midscale y superiores (de mayor RevPAR). El crecimiento internacional fue del 11% interanual (excluyendo Revo), e incluyó un incremento del 12% en franquicias directas en la región de Asia-Pacífico y un 13% en EMEA y Latinoamérica.
Al 30 de septiembre de 2026, la cartera de desarrollo global de la compañía (excluyendo Revo) aumentó un 4% respecto al año anterior, alcanzando una cifra récord de aproximadamente 264,000 habitaciones y más de 2,200 hoteles. Los aspectos clave de la cartera incluyen:
- Crecimiento del 2% en Estados Unidos y 5% a nivel internacional (excluyendo Revo).
- Aproximadamente 69% corresponde a los segmentos midscale y superiores.
- Aproximadamente 17% corresponde al segmento de estadías prolongadas.
- Aproximadamente 42% se encuentra en Estados Unidos.
- Aproximadamente 78% corresponde a construcción nueva, y cerca del 35% de estos proyectos ya iniciaron obra. Las habitaciones en construcción crecieron 4% interanual.
- Prima de FeePAR de aproximadamente 30% respecto a los sistemas nacionales e internacionales existentes.
Balance general y liquidez
La compañía generó $93 millones de dólares en efectivo neto proveniente de actividades operativas y un flujo de efectivo libre de $100 millones de dólares durante el tercer trimestre de 2026. Al cierre del trimestre, contaba con un saldo en caja de $71 millones de dólares y una liquidez total de $988 millones de dólares. El ratio de apalancamiento de deuda neta se ubicó en 3.6 veces, cerca del punto medio del rango objetivo de la Compañía (3 a 4 veces) y en línea con las expectativas.
Recompra de acciones y dividendos
Durante el tercer trimestre, la compañía recompró aproximadamente 1.2 millones de acciones comunes por $91 millones de dólares (un aumento del 30% interanual) a un precio promedio de $73.39 dólares por acción, lo que representó un descuento del 5% respecto al precio promedio de las últimas 52 semanas. En lo que va del año al 30 de septiembre, se han recomprado cerca de 2.5 millones de acciones por $196 millones de dólares.
Recientemente, el Consejo de Administración de la Compañía autorizó un incremento de $400 millones de dólares adicionales para el programa de recompra de acciones. Asimismo, se pagaron dividendos sobre acciones comunes por $32 millones de dólares, equivalentes a $0.43 dólares por acción.
Perspectivas para todo el año 2026
La compañía actualizó sus perspectivas para el año completo de la siguiente manera:
| Métrica Financiera / Operativa | Perspectiva Actualizada | Perspectiva Anterior |
| Crecimiento neto de habitaciones (interanual) | 4.0% – 4.5% | 4.0% – 4.5% |
| Crecimiento del RevPAR global (interanual) | 0.5% – 1.0% | 0.0% – 1.0% |
| Ingresos netos | $1.48 – $1.50 mil millones | $1.48 – $1.50 mil millones |
| EBITDA ajustado | $740 – $745 millones | $735 – $745 millones |
| Utilidad neta ajustada | $363 – $369 millones | $355 – $365 millones |
| UPA diluida ajustada | $4.84 – $4.92 | $4.71 – $4.83 |
| Conversión de flujo de efectivo libre | 55% – 60% | 55% – 60% |
Comparte esta noticia

También te puede interesar
Everlast fortalece su presencia en Latinoamérica con una apuesta por el fitness y el lifestyle
Everlast, reconocida por su trayectoria en los deportes de combate, continúa fortaleciendo su estrategia de crecimiento en Latinoamérica con una apuesta por...
El Distrito y la Fundación Grupo familia apoyan a más de 5 mil recicladores de la ciudad
En el marco de la Climate Week Biodisversity, la Alcaldía de Medellín y la fundación Grupo Familia, impulsado por Essity, firmaron un...
“Rigo, el de Ringo” por la nutrición y el bienestar de las mascotas
El ciclismo de alto rendimiento exige un cuidado físico riguroso, donde el consumo de proteínas resulta fundamental para la recuperación y el...