
Construir estabilidad financiera propia no puede depender del azar: reforma pensional
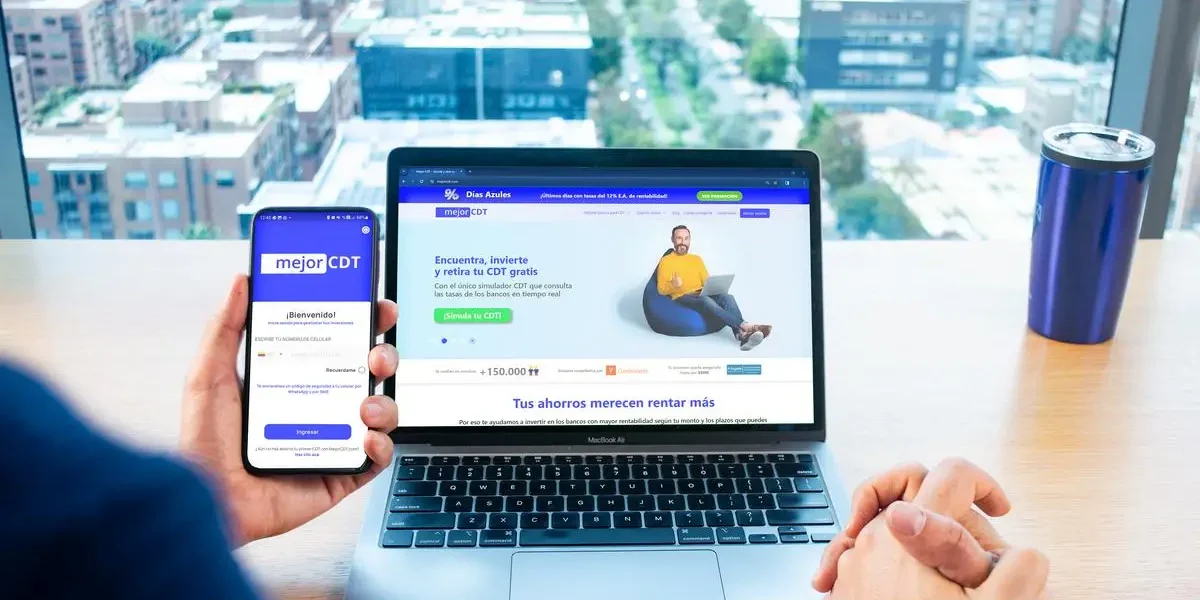
Estamos en un momento en el que hay mucho ruido en torno a la reforma pensional en Colombia. Entre el fallo de la Corte Constitucional, los artículos que aún debe corregir el Congreso y la solicitud de Colpensiones de aplazar un año la entrada en vigencia de la nueva ley, la conversación pública ha estado marcada por la incertidumbre sobre qué va a pasar y cómo nos va a impactar a cada uno.
Como explica David Susa, Cofundador de MejorCDT, esta incertidumbre no es solo política o jurídica, sino que responde a factores estructurales del sistema: la curva de natalidad se está aplanando, lo que significa menos personas cotizando, mientras la longevidad sigue en aumento, lo que implica más años de pago por cada pensión.
En este contexto, en el que no sabemos exactamente qué va a pasar ni cómo nos va a impactar, lo único seguro es que no podemos dejar la construcción de nuestro futuro y nuestra estabilidad financiera al azar, ni en manos de situaciones que no dependen de nosotros ni podemos controlar. Por eso, desde ya, es importantísimo empezar a construir un plan de patrimonio y de ahorro que nos dé tranquilidad a nosotros y a nuestras familias hacia el futuro; sobre todo después de la época de pensión, pero en realidad en todas las épocas de la vida.
Este ruido de los últimos días, más que generar ansiedad, nos deja una certeza: es absolutamente fundamental que podamos construir ese plan, no solamente de ahorro, sino de patrimonio y estabilidad financiera hacia el futuro. Porque, de acuerdo con David Susa, el reto no es únicamente que nos paguen una pensión:
“No es solamente que nos paguen, sino que nos paguen lo suficiente para poder mantener nuestro estilo de vida. Ese es otro tema que hay que tener muy en cuenta a la hora de pensar en el futuro”, explica Susa.
En medio de este contexto, es clave buscar mecanismos que ayuden a construir ese futuro
Existen distintas formas de avanzar hacia esa estabilidad: hay mecanismos de renta variable, hay fondos de inversión, hay finca raíz. Pero también existen alternativas como el CDT que, a diferencia de opciones que exigen seguimiento constante o conocimiento del mercado, ofrece una vía simple y predecible para empezar a construir patrimonio. Como lo describe el experto de MejorCDT, el CDT permite disfrutar del interés compuesto y poner a crecer nuestro dinero de forma constante, agrandando nuestra estabilidad financiera sin que esto implique tener que estar pendientes o convertirse en expertos del mercado: se deposita el dinero y este crece solo, a un plazo fijo y con una tasa definida desde el principio.
Hoy, además, el CDT atraviesa uno de sus mejores momentos: sus rendimientos pueden llegar hasta el 13%, un nivel que, según explica David Susa, lo pone por encima de otras alternativas de ahorro e inversión conocidas en el país. “Hoy el CDT está rentando alrededor del 13%, mientras que la finca raíz en Colombia se mueve en promedio entre el 8% y el 12%, y los fondos de inversión y de cesantías, en general, no superan el 11%, quedando apenas un poco por encima del 10%. Ese contraste hace que hoy sea un momento particularmente favorable para usar el CDT como base de una estrategia de patrimonio”, señala Susa.
Comparte esta noticia

También te puede interesar
Oficina Móvil de Colfondos llega al Valle del Cauca para apoyar a damnificados por el terremoto
Como respuesta a la emergencia nacional ocasionada por el terremoto que dejó más de 485 mil personas damnificadas y alrededor de 200...
Banco de la República sube su tasa al 12,25
La Junta Directiva del Banco de la República subió su tasa de interés en 25 puntos básicos, de 12% a 12,25%, en...
Entidades financieras deben presentar plan PAC-PAL a más tardar el 31 de octubre
Ante la cercanía del 31 de octubre de 2026, fecha límite fijada por la Superintendencia Financiera de Colombia (SFC) para que las...