
Análisis del comportamiento del dólar: semana 19 de octubre
Por: Rodrigo Lama, Chief Business Officer de la fintech latinoamericana Global66.
La semana pasada estuvo dominada por dos factores que operaron en la misma dirección. El primero fue la inflación en EE.UU.: el IPC subyacente de septiembre llegó al 0.3% mensual, por encima del 0.2% esperado, y el IPC anual escaló al 3.7% superando el consenso, señalando que las presiones de precios siguen activas. A eso se sumó el discurso de Warsh desde Bangkok, donde participó en las Reuniones Anuales del FMI y el Banco Mundial: Warsh, presidente de la Fed, reconoció que la inflación no está cediendo con la velocidad suficiente y reafirmó que las tasas de corto plazo son la herramienta predominante de la Fed, generando un alza inmediata en los rendimientos de corto plazo y fortaleciendo al dólar. El segundo factor fue geopolítico: el conflicto en Medio Oriente continúa escalando sin señales de resolución, con el petróleo avanzando nuevamente hacia los USD 100 ante la ausencia de avances respecto a la apertura del Estrecho de Ormuz, sumado al impacto generado por ataques a infraestructura crítica energética en la región y la persistencia del conflicto entre Rusia y Ucrania, que mantiene una prima de riesgo adicional sobre los mercados de energía.
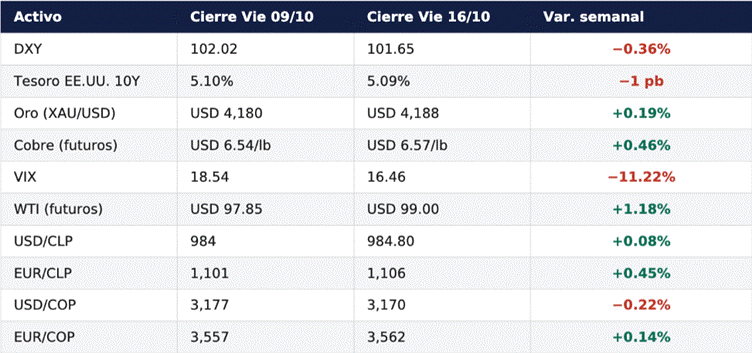
La combinación de inflación persistente y un Warsh hawkish aumentó las probabilidades de que la Fed acelere su decisión de tasas hacia octubre, presionando al mercado a recalibrar sus expectativas. En ese contexto, las ventas minoristas de septiembre, que llegaron por encima del consenso confirmando la resiliencia del consumo, actuaron como un refuerzo adicional del argumento hawkish: una economía que sigue consumiendo con fuerza le da menos argumentos a la Fed para pausar. En términos de activos e índices, el dólar moderó levemente con el DXY cediendo un 0.36%, mientras el rendimiento del Tesoro a 10 años se mantuvo prácticamente plano en la zona del 5.09%. El VIX cedió más de un 11%, señal de menor aversión al riesgo. En commodities, el oro avanzó levemente y el cobre se mantuvo estable, sin cambios relevantes en la semana.
En la región, el peso colombiano continuó su tendencia apreciativa, aunque con menor impulso que semanas anteriores, con el USDCOP operando en torno a los 3.170.
Esta semana la agenda es relativamente liviana en la primera mitad, con peticiones de desempleo el jueves y los PMI preliminares de octubre el viernes como datos más relevantes. Esta semana además reportan resultados cuatro miembros del Magnificent Seven, Amazon, Meta, Microsoft y Alphabet, con Apple cerrando el jueves, en lo que será el evento más relevante de la temporada de resultados para el mercado de renta variable, con el foco puesto en el gasto en inteligencia artificial y si está generando retornos reales. A eso se suma que la próxima semana el FOMC del 28 de octubre definirá si la Fed pausa o sube nuevamente las tasas de interés.
Variación y cierre semanal principales activos:
Perspectivas a corto plazo
El principal driver del mercado en el corto plazo es si los datos de esta y la próxima semana confirman o desafían las expectativas de pausa de la Fed para octubre. La relativa estabilidad del DXY sugiere que el mercado está en modo de espera. Sin embargo, la persistencia inflacionaria que muestran el IPC y el IPP de septiembre complica el argumento de pausa y podría generar un reposicionamiento hawkish si los datos económicos de esta y la próxima semana apuntan a una mayor aceleración de la inflación, sumado a un eventual recrudecimiento del conflicto geopolítico tanto en Medio Oriente como en Rusia y Ucrania.
Para las monedas emergentes, el escenario sigue siendo de cautela. El peso colombiano mantiene su tendencia apreciativa estructural, sostenida por el petróleo elevado y el diferencial de tasas.
En perspectiva, los principales drivers que podrían setear el escenario de corto plazo para los mercados globales y las monedas emergentes seguirán siendo los mismos. Primero, las expectativas de política monetaria de la Fed y el tono del FOMC del 28 de octubre. Segundo, el programa de recompras de deuda del Tesoro americano, que aporta liquidez al sistema y actúa como moderador estructural del dólar. Tercero, las potenciales intervenciones en el mercado cambiario del yen, que históricamente operan en la misma dirección moderadora. Y cuarto, los avances diplomáticos en los dos frentes geopolíticos activos, Medio Oriente y Rusia-Ucrania, cuya evolución seguirá teniendo un impacto directo sobre los commodities energéticos y, por esa vía, sobre el apetito por riesgo global.
Barómetro de tasas de interés – Fed
El FedWatch mantiene una probabilidad mayoritaria de pausa para octubre, con un 80.5% asignado a la mantención en el rango 3.75%–4.00%. Sin embargo, los datos de inflación de la semana pasada, con IPC subyacente y IPP sorprendiendo al alza, añaden presión sobre ese escenario. Para diciembre, el mercado descuenta con un 72.6% de probabilidad una alza hasta el rango 4.00%–4.25%, consolidando la expectativa de que el ciclo restrictivo de Warsh tiene al menos un movimiento más antes de fin de año. Las declaraciones de Warsh del viernes pasado serán leídas con atención esta semana para calibrar el tono del Comité previo al FOMC.
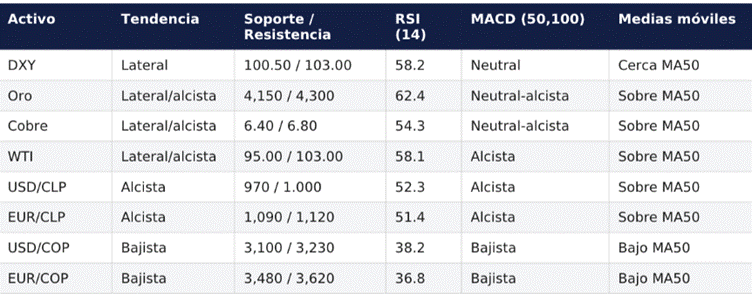
Análisis técnico
Calendario Económico
Semana pasada (13 – 16 de octubre)
La semana estuvo marcada por datos de inflación que volvieron a sorprender al alza en EE.UU. El IPC subyacente y el IPC anual de septiembre superaron las expectativas del consenso, y el IPP mensual llegó muy por encima de lo estimado, reactualizando las presiones inflacionarias. En sentido contrario, las ventas minoristas de septiembre sorprendieron positivamente en ambas lecturas, confirmando la resiliencia del consumo. El índice manufacturero de la Fed de Filadelfia decepcionó y las peticiones de desempleo llegaron en línea con lo esperado. No hubo datos relevantes de Colombia durante la semana.
Esta semana (19 – 23 de octubre)
La agenda de esta semana es liviana en EE.UU. El jueves se publican las peticiones de desempleo y el viernes los PMI preliminares de octubre, tanto el manufacturero como el de servicios, que entregarán la primera señal sobre la actividad del mes. No hay datos relevantes en Colombia esta semana.
Perspectiva y escenarios para esta semana:
“Es una semana relativamente tranquila desde el punto de vista de cifras macroeconómicas, por lo que el mercado estará enfocado en la evolución de los conflictos geopolíticos y su impacto en la trayectoria del petróleo, los rendimientos de los bonos del Tesoro y el VIX. A eso se suma la entrega de resultados de las grandes empresas tecnológicas en EE.UU., que podría generar movimientos relevantes en los mercados de renta variable y afectar el apetito por riesgo global.
Escenario favorable para monedas emergentes: las tensiones geopolíticas moderan, el petróleo cede desde los niveles actuales y los resultados tech sorprenden positivamente, reduciendo la volatilidad global. El dólar cede terreno y el USDCOP podría profundizar su apreciación hacia 3,120–3,150.
Escenario adverso para monedas emergentes: una nueva escalada en los conflictos geopolíticos en Medio Oriente o Rusia-Ucrania empuja al petróleo al alza y aumenta la volatilidad global, con el VIX presionando al alza. Los resultados tech decepcionan sobre el retorno de la inversión en IA, amplificando la aversión al riesgo. El USDCOP podría revertir hacia 3,220–3,250“, indica el experto de la fintech Global66.
Comparte esta noticia

También te puede interesar
Análisis del comportamiento del dólar 16 de octubre de 2026
Por: Iván Torroledo, COO y cofundador de Littio. El miércoles 14 de octubre, se anunció que los precios al consumidor en EE....
El costo de tener dólares va mucho más allá de la tasa de cambio
Tener dólares dejó de ser una necesidad exclusiva de quienes viajan. Para un freelancer que recibe pagos del exterior, una persona que...
Análisis del comportamiento del dólar 1 de octubre de 2026
Por: Iván Torroledo, COO y cofundador de Littio. Hay indicios de que las tasas de interés se están volviendo un reto para...