
Análisis del comportamiento del dólar: semana 26 de octubre
Por: Rodrigo Lama, Chief Business Officer de la fintech latinoamericana Global66.
La semana pasada estuvo ausente de grandes noticias económicas tanto a nivel global como a nivel regional. El principal catalizador fue el contexto geopolítico y la reacción de los activos de riesgo frente a las crecientes preocupaciones en torno a la escalada del conflicto en Medio Oriente y el frente Rusia-Ucrania. En paralelo, en el mercado de renta variable el driver dominante fue la entrega de resultados de las grandes empresas tecnológicas, que generó preocupaciones sobre el retorno efectivo de las inversiones en inteligencia artificial. A pesar de que varias compañías reportaron cifras sólidas, el mercado cuestionó si el nivel de gasto en IA está generando los retornos que justifican las valuaciones actuales, lo que presionó a la baja a los principales índices tecnológicos y amplificó la aversión al riesgo global.
En materia de datos, los PMI preliminares de octubre en EE.UU. sorprendieron positivamente tanto en su lectura manufacturera como de servicios, señalando que la economía americana sigue mostrando resiliencia a pesar del entorno de tasas elevadas. Las peticiones de desempleo también resultaron mejor de lo esperado.
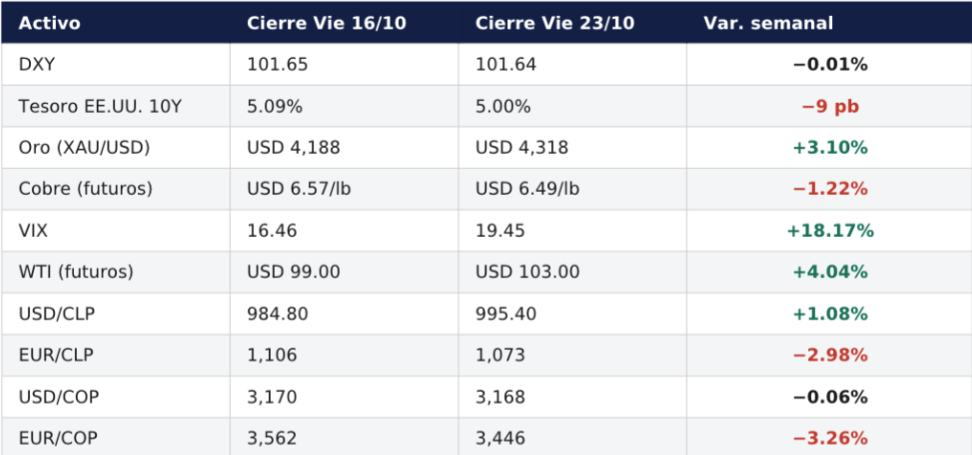
Esa combinación de escalada geopolítica y datos resilientes se reflejó con fuerza en los activos e índices. El petróleo superó los USD 103, mientras la demanda de refugio impulsó al oro más de un 3% en la semana. El VIX subió más de un 18%, señal clara del aumento de la volatilidad global. El rendimiento del Tesoro a 10 años cedió levemente hacia el 5%, mientras el dólar operó prácticamente plano. En la región, el peso colombiano operó prácticamente plano frente al dólar. Destaca la fuerte caída del euro frente a monedas emergentes, con el EUR/COP cayendo más de un 3%, refleja una debilidad de la moneda en el contexto global.
Esta semana los mercados latinoamericanos abren con un elemento político relevante: el balotaje presidencial de Brasil del domingo 25 de octubre resultó en una victoria de Lula da Silva, un resultado que el mercado no tenía completamente incorporado en precio, dado que los mercados de predicción le asignaban a Flávio Bolsonaro cerca de un 80% de probabilidad de ganar. La reacción inicial del real brasileño en la apertura del lunes es de depreciación significativa frente al dólar, revirtiendo la apreciación de cerca de un 4.5% que había registrado tras la primera vuelta. En términos de contagio regional, el impacto directo sobre el peso colombiano es acotado, dado que los fundamentos que explican el comportamiento de esas monedas siguen siendo los mismos: tasas de la Fed, precio del petróleo y del cobre, y posicionamiento de no residentes extranjeros. Sin embargo, el resultado electoral suma una capa adicional de incertidumbre sobre el apetito por riesgo en América Latina en el corto plazo.
Además, contamos con una semana cargada de datos económicos, partiendo el martes por la decisión de tasas del BCCh con mantención esperada, seguido el miércoles por el FOMC, donde el mercado asigna un 89.7% de probabilidad de pausa pero el comunicado y la rueda de prensa de Warsh serán el verdadero evento a seguir. El jueves llegan el PCE subyacente y la primera estimación del PIB Q3 de EE.UU., datos clave para calibrar las expectativas de política monetaria de cara a la reunión de la Fed en diciembre. El viernes cierra con el desempleo de Colombia y la decisión de tasas del Banrep.
Variación y cierre semanal principales activos:
Perspectivas a corto plazo
El principal driver del mercado en el corto plazo es el FOMC del miércoles. Con un 89.7% de probabilidad de pausa, la decisión en sí está prácticamente descontada. Lo que el mercado buscará con atención es el tono del comunicado y las palabras de Warsh en la rueda de prensa: cualquier señal sobre diciembre moverá al dólar, a los bonos y a las monedas emergentes con más fuerza que la decisión misma. El PCE del jueves y el PIB Q3 serán igualmente determinantes para calibrar si el ciclo restrictivo tiene más recorrido.
Para el peso colombiano, la decisión del Banrep del viernes y los datos de desempleo de septiembre serán los eventos locales más relevantes.
En perspectiva, los principales drivers que seguirán seteando el escenario de corto plazo son las expectativas de política monetaria de la Fed, el programa de recompras de deuda del Tesoro que aporta liquidez al sistema, la potencial intervención en el mercado cambiario, y los avances diplomáticos en los dos frentes geopolíticos activos, Medio Oriente y Rusia-Ucrania, cuya evolución seguirá teniendo un impacto directo sobre los commodities energéticos y el apetito por riesgo global.
Barómetro de tasas de interés – Fed
El FedWatch llega al FOMC del miércoles con el nivel de convicción más alto del ciclo para una pausa: 89.7% de probabilidad de mantención. La gran pregunta ya no es octubre sino diciembre, donde el mercado asigna un 70.5% de probabilidad a una alza de 25pb hasta el rango 4.00%–4.25%. El PCE del jueves y el PIB Q3 serán los datos que definirán si esa probabilidad se consolida o se modera antes del cierre del año.
Análisis técnico
Calendario Económico
Semana pasada (20 – 23 de octubre)
La semana fue relativamente tranquila en cifras macroeconómicas en EE.UU. Las peticiones de desempleo resultaron mejor de lo esperado y el PMI manufacturero preliminar de octubre sorprendió al alza. El PMI de servicios llegó en línea con el consenso. No hubo publicaciones relevantes en Colombia durante la semana.
Esta semana Esta semana (27 – 30 de octubre)
Es una de las semanas más cargadas del año. En EE.UU., el FOMC del miércoles es el evento central, con pausa prácticamente descontada pero con el comunicado y la rueda de prensa como verdadero foco del mercado. El jueves concentra el PCE subyacente de septiembre y la primera estimación del PIB Q3, que podrían mover significativamente las expectativas para diciembre. A nivel local, el viernes el Banrep entrega su decisión de tasas junto a los datos de desempleo de Colombia.
Perspectiva y escenarios para esta semana:
“Es la semana del FOMC. La decisión de octubre está prácticamente descontada, lo que convierte al comunicado y a la rueda de prensa de Warsh en el verdadero evento de mercado. El PCE del jueves y el PIB Q3 son los otros dos datos de alto impacto. En paralelo, la evolución del conflicto geopolítico seguirá actuando como factor de amplificación o amortiguación de los movimientos generados por los datos económicos.
Escenario favorable para monedas emergentes: El FOMC pausa con un comunicado moderado que señale que diciembre también podría ser pausa. El PCE modera y el PIB Q3 sorprende al alza sin presiones inflacionarias. El dólar cede y el USDCOP podría profundizar su apreciación hacia 3,100–3,130.
Escenario adverso para monedas emergentes: El FOMC pausa pero Warsh entrega un tono hawkish que consolida el alza de diciembre. El PCE sorprende al alza y el conflicto geopolítico escala con nueva presión sobre el petróleo. El USDCOP podría revertir hacia 3,220–3,250.“, indica el experto de la fintech Global66.
Comparte esta noticia

También te puede interesar
Análisis del comportamiento del dólar: semana 19 de octubre
Por: Rodrigo Lama, Chief Business Officer de la fintech latinoamericana Global66. La semana pasada estuvo dominada por dos factores que operaron en...
Análisis del comportamiento del dólar 16 de octubre de 2026
Por: Iván Torroledo, COO y cofundador de Littio. El miércoles 14 de octubre, se anunció que los precios al consumidor en EE....
El costo de tener dólares va mucho más allá de la tasa de cambio
Tener dólares dejó de ser una necesidad exclusiva de quienes viajan. Para un freelancer que recibe pagos del exterior, una persona que...