
Black Friday: tres cuentas para que la deuda no dure más que el descuento
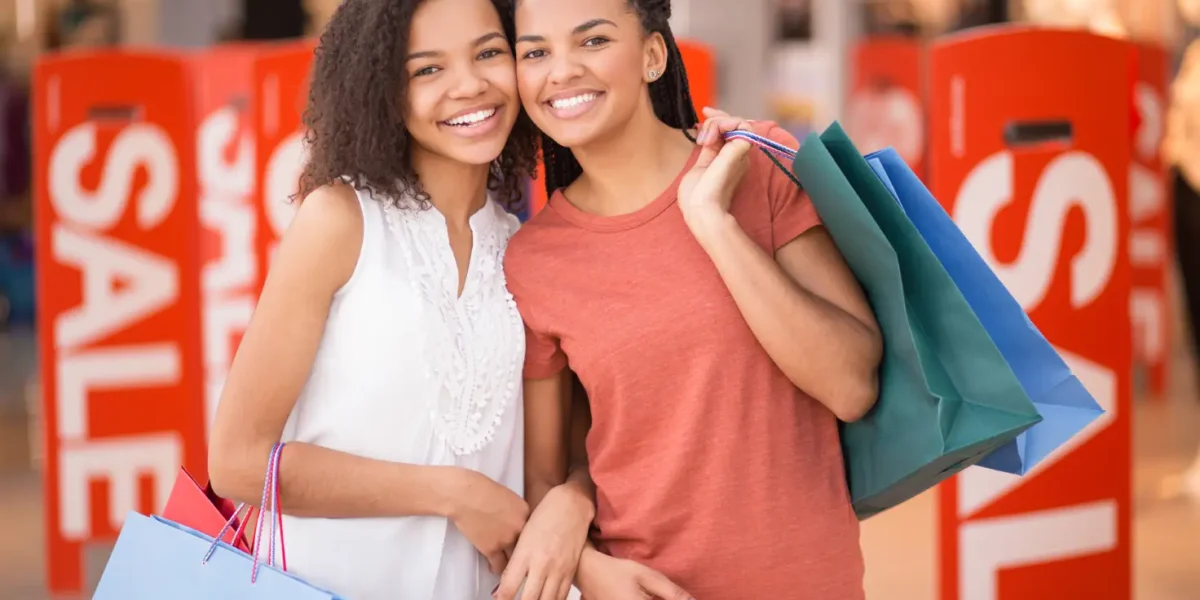
Hay compras que parecen baratas el día que se hacen y dejan de serlo cuando llega la primera factura. Un televisor con descuento, un celular de última generación o ese electrodoméstico que lleva meses esperando pueden convertirse en una buena adquisición. Pero también en una deuda que acompañará al comprador durante buena parte del año siguiente.
Esa es una de las cuentas que conviene hacer antes del próximo Black Friday, previsto para el 27 de noviembre en Colombia. Porque una cosa es aprovechar una rebaja y otra muy distinta es terminar pagando mucho más por ella. Especialmente cuando la compra se hace con tarjeta de crédito, financiación ofrecida por un establecimiento comercial o un préstamo.
El comercio en general aspira a mantener o superar las ventas del año 2025 cuyo balance fue de más de $2,6 billones en ventas en Colombia de acuerdo al reporte de Credibanco. Para el Black Friday de 2026, las ofertas en celulares, computadores, tecnología, moda, calzado, cosméticos y electrodomésticos volverán a competir por la atención de los consumidores. A eso se suma la cercanía de la Navidad, una época en la que muchas familias adelantan la compra de juguetes y regalos.
Pero detrás de cada promoción hay una pregunta que pocas veces aparece en la publicidad: ¿puede el bolsillo responder por esa compra cuando ya no exista el descuento y llegue el momento de pagar?
Por eso, Fincomercio, cooperativa de ahorro y crédito con 69 años de trayectoria en Colombia, recomienda revisar la capacidad de pago antes de adquirir nuevas obligaciones. La educación financiera, en este caso, empieza por algo tan común como hacer cuentas antes de sacar la tarjeta.
“Una compra financiada debe analizarse más allá del valor de la cuota. Es importante entender cuánto costará en total, qué parte de los ingresos se destinará a pagarla y cuánto dinero seguirá disponible para atender las necesidades del hogar. La decisión debe considerar no solo el momento de la compra, sino también los meses en los que habrá que responder por esa obligación”, explica Mauricio García Sánchez, director Nacional de Ahorro de Fincomercio.
Tres cuentas que pueden evitarle un dolor de cabeza después del Black Friday
1. La primera cuenta: ¿Cuánto pagará en total?
El precio que aparece en la etiqueta no siempre es el precio final. Cuando se compra a crédito hay que sumar la cuota inicial, las mensualidades, los intereses y los demás cargos que correspondan. También conviene revisar el plazo de financiación y las condiciones de la promoción.
Un descuento del 30 % puede resultar atractivo, pero si el costo de financiar el producto termina elevando considerablemente el valor de la compra, la supuesta oportunidad merece una segunda mirada.
La comparación debe hacerse entre el precio de contado y el total que se pagará al terminar de cubrir la deuda.
2. La segunda cuenta: ¿Cuánto de sus ingresos está comprometido?
Antes de asumir una nueva cuota, es necesario sumar lo que se paga por las obligaciones existentes: préstamos, tarjetas de crédito, créditos de vehículo y demás compromisos financieros.
El ejercicio es sencillo. Una persona que recibe $3 millones mensuales y destina $750.000 al pago de sus deudas tiene comprometido el 25 % de sus ingresos. Si adquiere otra obligación de $150.000, ese porcentaje subirá al 30 %.
La cifra, por sí sola, no determina si puede o no endeudarse. Lo importante es analizarla junto con los gastos de vivienda, alimentación, transporte, educación y las demás responsabilidades del hogar. No todas las familias tienen las mismas obligaciones ni la misma capacidad para asumir nuevas cuotas.
3. La tercera cuenta: ¿Cuánto dinero le quedará disponible?
Esta puede ser la más importante de todas. Después de pagar las deudas y atender los gastos indispensables, ¿cuánto dinero queda disponible?
Si para comprar durante el Black Friday hay que recortar el presupuesto de alimentación, aplazar el pago de un servicio, utilizar los ahorros destinados a una emergencia o pedir prestado para cubrir otros gastos, probablemente la compra no sea tan conveniente como parecía.
Una oferta no debería poner en aprietos el presupuesto familiar durante los meses siguientes. Por eso, antes de confirmar una transacción, conviene establecer un límite de gasto y preguntarse si el producto responde a una necesidad real o si la decisión está motivada únicamente por la emoción del descuento.
La recomendación es hacer estas tres cuentas antes del 27 de noviembre. Comparar precios, leer las condiciones de financiación y revisar el presupuesto puede tomar unos minutos. Pagar una deuda que no se calculó bien puede tomar muchos meses.
Como concluye Mauricio García Sánchez, “una promoción solo representa una oportunidad conveniente cuando el producto responde a una necesidad o prioridad y su pago es compatible con la realidad financiera del hogar”.
Comparte esta noticia

También te puede interesar
Holcim se lanza a potenciar su participación en el sector ferretero
Carlos Casado, presidente ejecutivo de Holcim Colombia, ha dicho que la meta de la multinacional es convertirse en la plataforma líder de...
Black Friday: 5 razones para aprovechar las ofertas y estrenar laptop antes de terminar el año
Con la llegada del Black Friday, el Cyber Monday y las compras navideñas, comienza una de las temporadas más esperadas para quienes...
Multiplaza enciende su Navidad el 14 de noviembre
Multiplaza Bogotá dará inicio oficial a su temporada navideña el sábado 14 de noviembre con un gran lanzamiento en la Plaza de...