
Cada vez más colombianos pasan del ahorro a la inversión para construir patrimonio
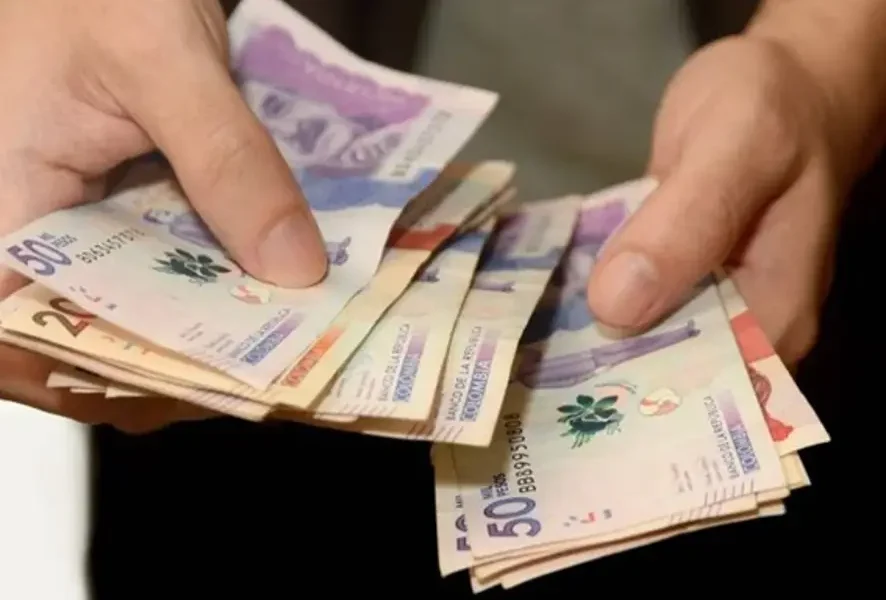
Colfondos reporta un crecimiento del 25% en los aportes netos a cuentas de ahorro voluntario entre 2025 y 2026, una señal de que cada vez más colombianos buscan que su dinero no solo se guarde, sino que trabaje para cumplir sus metas financieras.
Esta tendencia demuestra que, aunque tener un “colchón” de ahorro básico es un logro fundamental, la educación financiera nos plantea un reto mayor: dar el salto definitivo a la inversión. Y es que, mientras ahorrar permite disponer de recursos para atender necesidades inmediatas, invertir es lo que realmente ofrece oportunidades para construir patrimonio y bienestar a largo plazo.
Sin embargo, muchas personas todavía creen que invertir es exclusivo de expertos financieros o grandes fortunas. La realidad es distinta: usted, muy probablemente, ya es un inversionista y no se había dado cuenta.
A través del ahorro obligatorio para la pensión o de las cesantías, sus recursos no están guardados de manera estática; son invertidos por entidades especializadas en diferentes activos, sectores y mercados. Entender esta dinámica es el primer paso para acercarse a la inversión y tomar decisiones más informadas sobre su futuro financiero.
Para que ese salto del ahorro a la inversión sea exitoso, según especialistas de Colfondos, hay cuatro conceptos clave: tiempo, rentabilidad, diversificación y constancia.
La diferencia entre guardar e invertir
Para entender la diferencia, hay que reconocer el propósito de cada herramienta. Una cuenta de ahorros es excelente y necesaria para el día a día, pues brinda liquidez y disponibilidad inmediata para sus gastos o emergencias. Sin embargo, al no estar diseñada para generar altos rendimientos, dejar allí todo su capital a largo plazo limita las oportunidades de que su dinero le gane a la inflación.
En cambio, si usted destina una parte de ese capital a un portafolio de inversión (por ejemplo, uno de renta variable internacional), la dinámica cambia por completo. Aunque la inversión tiene fluctuaciones naturales, el paso del tiempo y la reinversión de los rendimientos pueden favorecer el crecimiento del capital en el largo plazo.
Un ejemplo de esta dinámica son las cesantías. Aunque suelen verse como un ‘salvavidas’ para atender situaciones de desempleo, mantener una visión de largo plazo sobre estos recursos puede marcar la diferencia en sus resultados.
Para ilustrarlo, Colfondos, que ha mantenido el liderazgo en rentabilidad acumulada en el portafolio de cesantías largo plazo entre el 2011 y el 2026, plantea el siguiente ejemplo: una inversión hipotética de $100 millones realizada en marzo de 2011 habría alcanzado aproximadamente $258 millones en mayo de este año, sin contar aportes adicionales.
El interés creciente por construir patrimonio
Una vez entendemos que ya somos inversionistas a través de nuestros aportes obligatorios, el siguiente nivel para potenciar nuestras metas es el ahorro voluntario, una alternativa que cada vez cobra mayor relevancia entre quienes buscan fortalecer su patrimonio y alcanzar sus objetivos financieros.
Las cifras de Colfondos demuestran un crecimiento de esta alternativa entre sus afiliados, hoy la entidad cuenta con 75.960 afiliados en pensión voluntaria, y administra cerca de $2,65 billones en este rubro y en lo corrido de 2026 ha entregado a sus clientes rendimientos por más de $161mil millones de pesos.
Democratizar la inversión
El gran mito de la inversión es creer que se necesita una suma millonaria para empezar. Hoy, la conversación se ha democratizado, una cuenta de pensión voluntaria, por ejemplo, puede abrirse con una inversión mínima. El objetivo de entidades como Colfondos es brindar una asesoría cercana para que cada cliente pueda organizar sus flujos de caja y ahorrar según sus propias posibilidades, sin desequilibrar su día a día.
Aproveche este mes del ahorro para transformar su relación con el dinero. Ahorrar es un excelente punto de partida, pero poner sus recursos a trabajar es el camino definitivo hacia el bienestar financiero, con el acompañamiento adecuado y las herramientas correctas, cualquier persona puede tomar las mejores decisiones, organizar sus finanzas y construir el futuro que desea.
Comparte esta noticia

También te puede interesar
Bitfinex Securities lanza recaudaciones de capital para dos fondos globales tokenizados de CMCC
Bitfinex Securities, una plataforma regulada para la captación de capital y la negociación de valores tokenizados y subsidiaria de Bitfinex – una...
Colombia supera los $5,200 millones de dólares en fusiones y adquisiciones en el primer semestre de 2026
En un entorno regional caracterizado por una estrategia de “vuelo hacia la calidad”, en donde se registran transacciones de menor volumen, pero...
Los retos que las empresas latinoamericanas enfrentan al expandirse a otros mercados de la misma región
Datos del Digital News Report 2026 muestran que la confianza en las noticias varía significativamente entre los países de América Latina. En...