
El modelo de IA de Accenture que permitiría abrir la puerta del crédito de vivienda a más de 271.000 familias
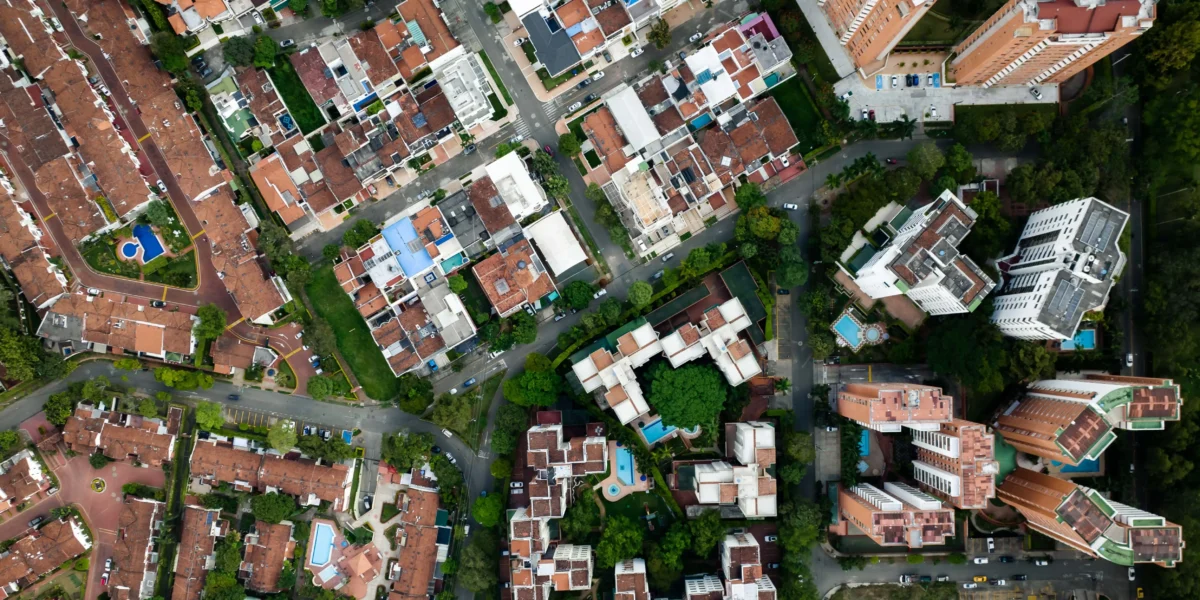
La demanda de crédito para vivienda en Colombia da señales de clara recuperación. Según el informe más reciente de la Superintendencia Financiera de Colombia (SFC), la cartera de vivienda registró un crecimiento del 5,3% real anual (impulsada por un aumento del 13,5% en Vivienda de Interés Social (VIS) y el sistema desembolsó $2,8 billones de pesos en un solo mes, manteniendo un indicador de mora de apenas el 3,1%.
Sin embargo, el mercado enfrenta un obstáculo operativo considerable. Según un estudio desarrollado conjuntamente por Camacol, Asobancaria, Asocajas y el BID, un proyecto inmobiliario en el país debe surtir en promedio más de 40 trámites ante 19 entidades distintas. Esta cadena burocrática traslada semanas de estudio de títulos, avalúos y papeleo manual a la aprobación final del crédito para los compradores.
Frente a esta barrera, Accenture plantea que la clave para dinamizar el sector no radica en digitalizar formularios tradicionales, sino en adoptar la Inteligencia Artificial Agentica para rediseñar por completo la operación bancaria alrededor del resultado final.
De semanas a minutos: las verificaciones en segundo plano
El modelo propuesto por Accenture transforma la cadena secuencial de aprobación en un sistema donde un coordinador central de inteligencia artificial activa y supervisa en tiempo real a varios programas especializados. Mientras un agente analiza la capacidad de pago del solicitante, otros verifican en paralelo los antecedentes legales del inmueble, validan la información catastral y evalúan los parámetros de riesgo (underwriting).
Este procesamiento en segundo plano permitiría reducir los tiempos de respuesta de semanas a cuestión de minutos, entregando la información sintetizada a los analistas bancarios para la decisión final (Human Oversight).
“El mercado colombiano demuestra una demanda muy sólida, pero procesar miles de solicitudes mediante cadenas operativas fragmentadas limita el crecimiento de la banca. La IA agentica no es un bot de atención al cliente; es un motor operativo que ejecutaría en segundos análisis que hoy toman días. Es la diferencia entre digitalizar el papeleo o resolver de fondo la experiencia del usuario”, afirma Juan Antonio García, Senior Client Account Executive en Accenture Colombia.
Reducir costos para habilitar a miles de compradores
El impacto de recortar la fricción operativa va más allá de la velocidad. De acuerdo con el estudio de Camacol, Asobancaria y el BID, reducir el costo del financiamiento o los gastos de procesamiento en el equivalente a solo un punto porcentual en la tasa de interés permitiría habilitar la capacidad de pago de 271.255 potenciales compradores que actualmente no son propietarios.
Accenture señala que la implementación de esta tecnología, sumada a avances como la escrituración electrónica, permitiría a los bancos reducir sus costos y transferir esos ahorros al usuario final en menores tarifas o mejores condiciones.
Asimismo, la firma destaca que las nuevas herramientas de desarrollo impulsadas por IA permiten a las entidades financieras modernizar e interconectar sus sistemas centrales hasta diez veces más rápido que con los métodos tradicionales, superando la histórica acumulación de “deuda técnica”.
“La oportunidad para las entidades financieras está en transformar su infraestructura técnica en un activo ágil. Aquellas instituciones que adopten este modelo de orquestación por IA no solo lograrán reducir drásticamente sus costos de otorgamiento de crédito, sino que podrían liderar el mercado al facilitar el acceso a la vivienda a más de 271.000 familias que hoy se quedan por fuera por barreras de costo y trámite”, concluye García.
Comparte esta noticia

También te puede interesar
Claro y Grupo Aval anuncian alianza para lanzar primera billetera telco del país
En el Claro Tech Summit 2026, uno de los eventos más importantes del sector tecnológico en Colombia, Claro Colombia y Grupo Aval...
Colombia: inversión y construcción liderarán el crecimiento económico desde 2027
La economía colombiana está entrando en una nueva etapa. Después de varios años en los que el consumo de los hogares y...
Con el acceso al crédito por debajo del 37%, data, IA y automatización se vuelven los nuevos retos para la banca colombiana
Recientemente, Banca de las Oportunidades y la Superintendencia Financiera de Colombia presentaron el nuevo Reporte de Inclusión Financiera 2025. Si bien el...